• Saltar al contenido principal
  • Skip to secondary navigation

En la Fontana

A reconstruir la centroizquierda

  • Noticias
  • Política
    • Congreso
    • Ejecutivo
    • Municipio
    • Otros
  • Entrevistas
  • Opinión
    • Editorial
    • Columnas
  • Clipping Noticioso
  • Archivos con Historia
  • En La Fontana TV
  • Quienes Somos
  • Noticias
  • Política
    • Congreso
    • Ejecutivo
    • Municipio
    • Otros
  • Entrevistas
  • Opinión
    • Editorial
    • Columnas
  • Clipping Noticioso
  • Archivos con Historia
  • En La Fontana TV
  • Quienes Somos

economista

Sin AFP

julio 29, 2020 by Admin Istrador Deja un comentario

Por Manuel Riesco

Economista

Han culminado dos semanas bien extraordinarias en la historia de Chile. El Parlamento Democrático avanzó más que en sus tres décadas de existencia, para acabar con el ahorro forzoso. Uno de los grandes abusos que viene desde la dictadura. Recuperó en dos semanas parte de su legitimidad, que había perdido casi por completo. Precisamente por no haber cumplido con su deber secular de plantar cara y frenar los abusos de los poderosos. Como el ahorro forzoso que, por el contrario, había contribuido no poco a agravar.

Ahora el Parlamento tiene el deber y el poder para acabar de una buena vez con el ahorro forzoso. Aprobando el proyecto que deroga el DL 3.500 que le dio origen. Y reconstruyendo el Sistema Público de Seguro Social, que así se llama en Chile. Este fue destruido por la dictadura en 1981. Para escamotear el dinero de las cotizaciones que trabajadoras y trabajadores activos destinaban a las pensiones de sus padres y abuelas. Y traspasarlo al cogollito de la oligarquía restaurada el 11 de septiembre de 1973.

En dos semanas se ha develado y el pueblo ha comprendido el carácter abusivo del ahorro forzoso. Principalmente gracias al rechazo histérico de los poderosos a devolver siquiera una pequeña parte de los fondos acumulados, a sus supuestos dueños. Como demostró el abogado Fernando Atria, pusieron así en evidencia quiénes eran sus verdaderos dueños.

En dos semanas quedó al desnudo, asimismo, la ceguera o cinismo del vocinglero coro de defensores del ahorro forzoso. Desde los desfachatados y charlatanes hasta los sibilinos y solapados, pasando por los ingenuos y mal informados. Inexplicablemente, se los encuentra a través de todo el espectro político, desde la extrema derecha hasta la extrema izquierda. Ahora todos ellos han quedado completamente aislados. Del pueblo, y también en esta ocasión del sistema político. Ni uno ni el otro les hicieron esta vez el menor caso.

Raya en lo ridículo que muchos de estos “expertos” se opusieron a la restitución del 10% aduciendo que era “una mala política”, dañina para la economía, regresiva e irresponsable desde el punto de vista fiscal.

Al cabo de dos semanas todos aceptan, quizás porque lo reconoció el departamento de estudios de un banco, que devolver a los trabajadores el 10% del fondo, nada menos veinte mil millones de dólares, será un estímulo extraordinario para la economía justo cuando más lo requiere.

La afirmación respecto a que se trataría de una política regresiva será recordada como uno de los errores de apreciación más monumentales de los economistas chilenos. Arguyeron que los “ricos” iban a retirar 4,3 millones de pesos libres de impuestos. Sin decir que el sistema les permite retirar de ese modo al jubilar “excedentes de libre disposición” mucho mayores.

Pero lo peor es que estos calificados personajes pasaron por alto el detalle de que la medida obliga al puñado de grandes empresarios que tienen el grueso del fondo en su poder, que se pueden contar con los dedos de las manos, a devolver veinte mil millones de dólares a once millones de trabajadoras y trabajadores activos y menos de un millón de jubilados. Solo quedan excluidos —de modo muy injusto, que amerita una compensación, dicho sea de paso— quienes reciben rentas vitalicias. Ellos fueron forzados a traspasar la totalidad de sus fondos a las compañías de seguros, por lo cual sus supuestos “ahorros” se reducen a cero.

Esta gigantesca redistribución del ingreso significa elevar de 32% a 40% del PIB, la participación de la masa de salarios de los cotizantes AFP, por un año completo. Nunca hubo medida más progresiva en tres décadas de democracia. Al parecer, una pulga no les dejó ver un elefante.

La afirmación que la medida es irresponsable desde el punto de vista fiscal es asimismo completamente falsa. Muy por el contrario, constituye un gran avance al inevitable y pronto fin del ahorro forzoso, lo cual tendrá un efecto extraordinariamente positivo sobre las finanzas públicas.

La mejor manera de comprobarlo es analizar lo que hubiese sucedido con las cuentas fiscales de no haber impuesto la dictadura el ahorro forzoso en 1981. En ese caso y según cifras de IMACEI-CENDA (ver cuadro anexo), los 148 mil millones de dólares en cotizaciones recaudados por las AFP hasta mayo pasado, habrían ingresado a las arcas fiscales. Dicha suma equivale a un 77% del fondo de pensiones, que a fines de mayo pasado alcanzaba a 192 mil millones de dólares.

A ello hay que sumar los 38 mil millones de dólares que el fisco ha gastado en subsidios monetarios directos a las pensiones AFP, solo considerando bonos de reconocimiento y aportes previsionales solidarios pagados en el periodo.

En otras palabras, sin AFP, el Estado habría contado con un flujo neto de ingresos adicionales de 186 mil millones de dólares, cifra casi igual al valor del fondo de pensiones acumulado a mayo.

Ello le habría permitido costear con holgura las pensiones que pagó el sistema AFP, que significaron un gasto de 61 mil millones de dólares en el período, y aún así quedar con un superávit de 125 mil millones de dólares, que equivale a dos tercios del fondo de pensiones.

Dicho superávit habría permitido al Estado, por ejemplo, duplicar el monto de esas pensiones, que es más o menos lo que se hubiese requerido para elevarlas a un nivel aceptable. Pero aún así habría acumulado un superávit de 64 mil millones de dólares, cifra significativamente superior al total de ingresos fiscales de los últimos 12 meses, o el doble del endeudamiento fiscal actual.

En cambio, el excedente de cotizaciones y subsidios menos pensiones pagadas por el sistema AFP, que suma 125 mil millones de dólares desde 1981 a mayo pasado, se traspasó al sistema financiero, en su mayor parte a un reducido grupo de grandes empresarios, en forma de comisiones y primas cobradas por la gestión del sistema, e inversiones del fondo de pensiones.

La tajada del león se la embolsaron cuatro reconocidos grupos nacionales que controlan el negocio de seguros relacionados con AFP, quienes se embolsaron primas brutas equivalentes a una cuarta parte de las cotizaciones, no menos de 35 mil millones de dólares. Por otra parte, según ha constatado Fundación Sol, los mismos cuatro grupos son depositarios de una cuarta parte de las inversiones del fondo en empresas nacionales.

Todo ello a costa de la miseria de millones de jubilados y jubiladas a lo largo de cuatro décadas, y un importante déficit y endeudamiento fiscal.

Tal abuso e irracionalidad fiscal va a continuar si no se acaba ahora con el ahorro forzoso. Aunque en dimensiones cada vez mayores, puesto que el excedente corriente de cotizaciones y subsidios menos pensiones pagadas, alcanzó a dos tercios de las cotizaciones, unos 6.600 millones de dólares, solo en los últimos 12 meses. ¡Y por añadidura algunos insisten en aumentar las cotizaciones en 50 por ciento!

En cambio, al derogar el DL 3.500 y acabar ahora el sistema de AFP, las cotizaciones se destinarán en lo sucesivo exclusivamente a pagar pensiones, en lugar de financiar empresarios.

Ello permite duplicar las pensiones actuales, puesto que lo recaudado es el doble de lo que se paga, y el fisco se ahorra más de 1.500 millones de dólares anuales en subsidios directos. Sin contar una cifra al menos similar en subsidios monetarios indirectos, tales como incentivos al retiro.

Ello es sostenible a futuro sin cambios en la tasa de cotización por largo tiempo, ni la edad de jubilación. Sencillamente porque el PIB crece más rápido que el número de adultos mayores. Esa es la evidente y elegante regla de sostenibilidad de los sistemas de seguro social.

Por otra parte, si los grandes empresarios que han recibido inversiones del fondo de pensiones, las devuelvan íntegramente a los afiliados activos y jubilados, y al fisco, ello significa reparar en parte el enorme abuso infligido.

De hecho, si los trabajadores y el fisco lograsen recuperar ahora el fondo en el valor que tenía a mayo pasado, lo que es altamente improbable, dada la situación de los mercados financieros, ello significa que los aportes netos de afiliados y fisco al sistema de AFP a lo largo de cuatro décadas habrían logrado una modesta tasa interna de retorno (TIR), de poco más de 2% anual.

Si además el Estado se hace cargo del esquema de rentas vitalicias, y recauda en lo sucesivo las primas que hoy van a las compañías de seguros, las pensiones vitalicias adeudadas por estas se pueden considerar también un activo, lo que eleva dicha TIR al menos en un punto porcentual adicional.

Todo esto es lo que se logra derogando ahora el DL 3.500, acabando el ahorro forzoso. Y solo así, puesto que en caso contrario los aportes netos mensuales de trabajadores y fisco serán siempre negativos, hasta el día del juicio final.

Quizás aún más importante, al hacerlo, el Parlamento consolida la relegitimación del sistema democrático que ha logrado con la devolución del 10%, “venciendo al lobby AFP”, como dijo el H.D. Matías Walker.

La clase empresarial en su conjunto, por su parte, habrá empezado a reconocer la piedra angular del pacto social moderno: los salarios son sagrados, no se tocan. Deben destinarse íntegramente al bienestar de las familias trabajadoras, incluidos sus viejos. Jamás desviarse a financiar empresarios.

Es lo que logra un pueblo y trabajadores alzados, encabezados en esta lucha por el movimiento No+AFP.//ELF

Publicado en: Columnas, Notas, Politica Etiquetado como: columna, Columnista, economista, Manuel Riesco, No más AFP

La buena idea de devolver parte del fondo de pensiones a sus propietarios

junio 30, 2020 by Admin Istrador Deja un comentario

Por Manuel Riesco

Economista de Cenda

Autorizar el retiro de ahorros AFP es una buena idea. Merma el abusivo e irracional ahorro forzoso y abre paso a acabarlo, lo que sucederá pronto. Ello permitirá duplicar las pensiones actuales y reducir considerablemente el déficit fiscal, con beneficio para la economía y los empresarios. Esta buena idea ha tenido una amplia acogida, también en políticos de derecha personificados por el H.D. Don Mario Desbordes, quien nuevamente asume responsablemente la imperiosa necesidad de superar la crisis política nacional.

El fondo de ahorro forzoso AFP es el abuso. Es una inmensa masa de instrumentos financieros diseñada para crecer indefinidamente, desde luego a través de oscilaciones sucesivas, a veces violentas como sucede en estos días. Ha sido acumulado a lo largo de cuatro décadas de recortes forzosos a los salarios de millones de trabajadores y trabajadoras, escamoteados a sus padres y abuelas a quienes estaban destinados y podrían haber asegurado pensiones dignas. Los únicos beneficiarios de este fondo son sus gestores y un reducido grupo de grandes empresarios que se han apropiado del dinero allí registrado. Principalmente, cuatro conocidos grupos nacionales que controlan el negocio de seguros relacionados, quienes se han embolsado la mayor parte del dinero. Sus propietarios están ligados estrechamente al Presidente de la República.

Autorizar el retiro significa que los magnates que se lo han apropiado, lo devuelven en parte a sus propietarios, que harto lo necesitan en las actuales circunstancias. Muy buena idea.

El fondo mal llamado «de pensiones» bien poco tiene que ver con éstas. Desde luego no financia pensiones, sino inversiones empresariales y cobros de sus gestores. El más grueso de estos últimos son las primas netas de las compañías de compañías de seguros, con las cuales se subcontrata el pago de la mayor parte de las pensiones y para lo cual se les transfieren mensualmente el equivalente a cerca de la mitad de las cotizaciones.

El fisco financia tres cuartas partes de las pensiones que se pagan en Chile. Incluidas una mitad que paga directamente y 1/3 de la otra mitad que pagan las AFP. El fisco destina a ello un quinto de su presupuesto, el que financia con deuda e impuestos corrientes, principalmente el IVA. Las AFP financian el cuarto restante del gasto nacional en pensiones, con el equivalente a 1/3 de las cotizaciones corrientes. Es decir, el gasto nacional en pensiones lo financian principalmente los trabajadores con pago de IVA y parte de las cotizaciones corrientes.

El fondo de pensiones en los hechos no interviene en el pago de pensiones, excepto para calcular el modesto aporte “autofinanciado” por las AFP, cuyo monto promedio no alcanza a un quinto de las remuneraciones imponibles. Se trata de un método pésimo, porque hace depender el monto de las pensiones del fondo acumulado al momento de jubilar, calculado con los rendimientos de los mercados financieros internacionales, los que varían constantemente. Para este cálculo no se necesita tener el fondo. Bastaría con llevar la cuenta de las cotizaciones efectuadas a lo largo de la vida, como hacen las denominadas “cuentas nacionales”, a las que se asigna una tasa de interés fija. Usadas de modo exclusivo, sin embargo, estas últimas tienen el grave inconveniente que desincentivan el cotizar en los últimos años cuando los sueldos son mayores.

Pero calcular las pensiones exclusivamente en base a un fondo acumulado al jubilar, como sea que se calcule su valor, termina siendo un método inaceptable, puesto que fija su monto en UF al momento de jubilar y no las reajusta según los salarios, por lo cual su tasa de reemplazo, que actualmente es poco más de un cuarto de las remuneraciones imponibles, disminuye año a año al subir éstos, tal como ocurre en la actualidad en Chile.

Sea como fuere, para calcular de esta forma las pensiones, no se necesita acumular un fondo que hoy alcanza a 80 por ciento del PIB y equivale a veinte años de cotizaciones diez veces más de lo que mantienen las reservas técnicas de los sistemas de seguridad social para solventarse en períodos de recesión.

Mantener un fondo de ahorro forzoso de esta magnitud no sirve a los pensionados, sólo beneficia a los empresarios que lo usan para financiar sus inversiones. Devolverlo en parte a sus propietarios es una muy buena idea.

En tiempos difíciles se recurre a los ahorros, para eso son. Chile, en cambio, mantiene la irracionalidad de continuar «ahorrando» forzosamente US$10.000 millones anuales de cotizaciones. Este dinero debe y puede financiar buenas pensiones hoy, aliviando de paso al fisco los enormes subsidios en dinero que hoy aporta al sistema AFP.

Para ello es necesario derogar el DL 3.500, como propone el proyecto de cinco senadoras y senadores, acabar el ahorro forzoso y recuperar el Estado la gestión de la seguridad social, incluido el esquema de rentas vitalicias. Ello permite duplicar las pensiones actuales, y además mejorar las cuentas fiscales en el equivalente a 1/5 del presupuesto, disminuyendo el endeudamiento y mejorando la calificación de riesgo país. Por este preciso motivo lo suspendieron o acabaron en Europa. Muy buena idea.

Una verdadera jauría de economistas de los sectores políticos más insospechados, han reaccionado en contra de la propuesta cuál fieles escuderos del ahorro forzoso. Muy mala idea. Auguran catástrofes de todo tipo si se retiran los fondos, pero no dicen que éstas no ocurrieron en los países que recientemente suspendieron o acabaron con el ahorro forzoso, tras la crisis del año 2008. Allí sucedió lo contrario. Mejoraron las pensiones. También la calificación de riesgo al reducir el déficit y endeudamiento fiscal. Ello benefició a todos los empresarios porque mejoró las condiciones crediticias.

Resulta alentador que el sistema político chileno haya venido despertando a la demanda de acabar con el ahorro forzoso. Hace algunos meses, casi la mitad de la cámara rechazó legislar un proyecto gubernamental que lo aumentaba, y solo la defección de un puñado de opositores permitió que continuara su trámite, hasta ahora empantanado en el Senado. Se han presentado una variedad de proyectos de reforma. El más significativo es el antes mencionado que deroga el DL 3.500, presentado por cinco senadoras y senadores, que recibió el respaldo de 47 diputadas y diputados.

Ahora, la buena idea de retirar los fondos ha recibido una acogida amplia que augura la posibilidad de aprobarse. El poder judicial está avanzando paralelamente en la materia, al acoger demandas de afiliadas que quieren retirar sus fondos.

Es interesante el papel que está jugando al respecto el H.D. Don Mario Desbordes, Presidente de Renovación Nacional. Ha dado muestras de ser un político responsable, que asume la magnitud de la crisis política en curso y ha ayudado a abrir caminos para encauzarla democráticamente. Al parecer, comprende que acabar con el abusivo e irracional ahorro forzoso ayudará a superarla. Ahora se ha manifestado a favor de devolver parte de los fondos. No sería primera vez que gobiernos y partidos de derecha acaban con el ahorro forzoso. Así sucedió en varios países de Europa que lo acabaron recientemente. Bienvenidos si lo hacen ellos o ayudan a hacerlo. Ojalá que la centro izquierda que lo implementó allí y lo ha mantenido y agravado en Chile, espabile en esta ocasión.//ELF

Publicado en: Columnas, Notas Etiquetado como: columna, Columnas, Columnista, Coronavirus, economista, Manuel Riesco, No más AFP, retiro de fondos

¿Quién consiguió la mejora en el Ingreso Familiar de Emergencia?

junio 24, 2020 by Admin Istrador Deja un comentario

Por Andrés Palma

Economista y camarada DC

Hace diez días, en la Comisión de Hacienda del Senado, el gobierno y los senadores integrantes de dicha comisión, más diputados integrantes de la Comisión de Hacienda de la Cámara, alcanzaron lo que se ha denominado como “marco de acción” para enfrentar la pandemia, la reactivación y el contexto fiscal del próximo tiempo.

Los intereses en juego eran contradictorios, mientras los parlamentarios de oposición buscaban generar las condiciones para que las cuarentenas fueran efectivas, elemento central para superar la pandemia y proteger las vidas de las personas, el gobierno estaba interesado en que se acordara un marco fiscal que limitara los gastos.

Así, mientras el gobierno, cuya exclusiva iniciativa es fundamental para poder legislar en estos temas, proponía un incremento de Ingreso Familiar de Emergencia (IFE) que lo llevaba de $65 mil a $ 75 mil, y un marco de gasto total para abordar la pandemia y la reactivación que no llegaba a US$ 8 mil millones, los parlamentarios y partidos de oposición planteaban que el IFE equivaliera a la línea de pobreza, lo que significaba unos $112 mil por persona para una familia de 4 personas, y un marco de gasto de entre US$12 mil y US$15 mil millones.

El resultado final ha sido que el IFE pasó de $65 mil a $100 mil por persona, y que el marco de gasto comprometido quedó en US$12 mil millones.

Es fácil entender que el gobierno tuvo que aceptar los argumentos de los opositores y comprometerse a un mayor gasto en beneficio de las personas. Fue un triunfo de los opositores, pero no una derrota del gobierno, aunque si de sus tozudeces. Pero ni Piñera, ni sus ministros, y tampoco sus medios de comunicación, serán capaces de reconocerlo.

La evidencia es clara. El 19 de marzo, el Foro por el Desarrollo Justo y Sostenible planteaba que “hay que asegurar un ingreso a quienes deban permanecer en sus casas”, y el 20 y 29 de ese mes precisaba la necesidad de “una Renta Básica temporal para 3,6 millones de trabajadores sin contratos de trabajo” y el 24, para evitar la expansión de la pandemia, reclamaba “un Estado que provea un Ingreso Básico Universal a los chilenos”.

El gobierno a estos llamados respondía con un bono de $50 mil por una sola vez para los beneficiarios del SUF.

El 4 de abril, y luego el 9 y el 16, el Foro proponía una Renta Básica Temporal para todas las familias en el RSH que no cuenten con un ingreso formal, “siendo ideal acercarse a la línea de pobreza”, y el 22 de ese mes precisaba que se necesita una renta de “$126 mil por persona”, siguiendo el incremento de la línea de la pobreza por adulto equivalente, para llegas a 1.750.000 hogares.

El gobierno avanzó con la propuesta del IFE, por un monto de $65 mil el primer mes y luego valores menores los dos siguientes.

El 26 de abril, las bancadas de oposición de la Cámara de Diputadas y Diputados proponen un ingreso para cada familia que lo necesite por un monto equivalente a la línea de la pobreza para los cuatro meses siguientes, y el 8 de junio la Cámara adopta un acuerdo para solicitar ese mismo ingreso.

Ninguna de las propuestas del Foro o de la Cámara se situaba o sitúa fuera del marco presupuestario acordado, y tampoco del que inicialmente proponía el gobierno si se ejecutaba este año.

Se llegó a un punto en que la urgencia obligó a consensuar un monto $12 mil menor que el necesario para una familia de 4 personas, pero $45 mil pesos superior a lo que el gobierno disponía para este mes.

Ganaron las nuevas familias que recibirán el IFE y las que recibirán un IFE mayor, y ganó la política sanitaria.

El gobierno lo ha presentado como su obra, en realidad es obra de la oposición.//ELF

*Columna aparecida en Cooperativa.cl, que republicamos En La Fontana con autorización del autor. 

Publicado en: Columnas, Notas, Politica Etiquetado como: Andrés Palma, columna, Columnista, combate del coronavirus, Coronavirus, covid, COVID19, economista, IFE, Ingreso Familiar de Emergencia, medidas económicas

Andrés Palma (DC), y acuerdo en plan de emergencia: «Habrá más recursos para la política sanitaria, la atención primaria, las municipalidades y las ONG»

junio 15, 2020 by Admin Istrador Deja un comentario

Respecto al acuerdo alcanzado ayer domingo entre parlamentarios y Gobierno, el exministro y economista del Foro para el Desarrollo Justo y Sostenible, Andrés Palma (DC), cree que se debe intentar objetivar sus resultados.

En primer lugar, parte diciendo que «es claro que habrá mas ingresos para más familias por más tiempo. Habrá más recursos para la política sanitaria, la atención primaria, las municipalidades y las ONG».

En el marco de entendimiento se señala que “se hace imprescindible profundizar un enfoque preventivo y anticipatorio” de la política sanitaria, a lo cual para Palma, implícitamente, se acepta un cambio de política.

«Hay un compromiso de mayor gasto este año y de no reducir el gasto el próximo. Es cierto que no son las magnitudes que deseábamos, pero son avances en la dirección correcta y no se habrían producido sin la presión y las propuestas que presentamos. El plan original del Gobierno tenía menos de cada uno de estos componentes», comenta Palma.

En relación con apoyo a las Pymes, y las inversiones para la reactivación y el empleo, principalmente, «no hay especificaciones», dice Palma.

«También el Fondo por US$ 12 mil millones, cuya ejecución debiera ser más acelerada que lo que es la intención del Gobierno (…) Hay una tercera área en la que el Gobierno tiene y tenía ya las herramientas, sin acuerdos, y que es la que implica riesgos mayores: los cambios administrativos y de procedimientos. En este espacio están el apoyo a grandes empresas, la reducción de plazos para estudios de inversión y ambientales, y otros. La fiscalización será clave para no cambiar el sentido del acuerdo», añadió.

Por último, Palma aseveró respecto del acuerdo: «Creo que es necesario hacer un balance más preciso que este, especialmente, contrastando las propuestas del Gobierno, las del Foro, el Colegio Médico y los grupos de economistas, y el resultado alcanzado. Unos verán el vaso medio lleno y otros medio vacío, pero el contraste entre las propuestas permitirá objetivar las distancias». //ELF

Publicado en: Notas, Politica Etiquetado como: Andrés Palma, Camarada, DC, economista, exministro

Marco Kremerman, economista de Fundación Sol En La Fontana propone para enfrentar la crisis del coronavirus «crear una renta básica mensual de subsistencia de $450.000»

abril 13, 2020 by Gabriel Angulo González Deja un comentario

Debido a la pandemia del coronavirus el Presidente, Sebastián Piñera, ha anunciado ya dos paquetes económicos para ir en ayuda de Pymes, trabajadores, familias chilenas e inyectar recursos a la economía.

Se crea un fondo de US$ 2.000 millones para entregar beneficios a los trabajadores informales, quienes, por no tener contrato de trabajo, no han tenido acceso al seguro de cesantía del Estado. Esto beneficiaría a 2,6 millones de trabajadores informales.

A lo anterior, se agrega que el mes pasado el gobierno presentó su primer plan económico. Se trata de $US 11 mil 750 millones, los que serán financiados con el 2% constitucional para pagos impostergables del monto de los gastos aprobados en el presupuesto, que representa un 4,7% del PIB nacional.

Paralelamente, ya está en vigencia la Ley de Protección del Empleo para que empleadores solo paguen cotizaciones, con suspensión del contrato laboral y los sueldos de los trabajadores sean pagados en su mayoría en el Fondo del Seguro de Cesantía, que gestiona la Sociedad Administradora de Fondos de Cesantía de Chile (AFC Chile).

Para explicar estas medidas, las que considera insuficientes, el economista de Fundación Sol, Marco Kremerman, habló En La Fontana.

«Son calmantes, pero jamás se están tomando decisiones de suspender pagos por servicios básicos, y de pagos impostergables a futuro, incluso condonar ciertos pagos. Las Pymes, a lo mejor, logran sobrevivir a esta crisis, pero después van a estar en condiciones bastante desmedradas», dice Kremerman.

Estima que el Ejecutivo podría ser aún más ambicioso en otorgar recursos a las personas. Tras el estallido social del 18-O sumado a la crisis sanitaria que vivimos hoy por el Covid-19, Kremerman apunta a que el modelo neoliberal podría ir derrumbándose en Chile, poco a poco, hasta llegar a uno donde las personas sean el eje de toda medida y no la economía ni las grandes empresas, como lo es hoy en día.

Fundación Sol-donde labora Kremerman-es una institución sin fines de lucro fundada en 2008, que realiza investigación, estudios, talleres y asesorías sobre el mundo del trabajo en Chile, «como parte de un enfoque crítico de desarrollo», dicen en su sitio web: www.fundacionsol.cl.

La entidad realiza iniciativas de formación sindical: asesorías, escuelas, charlas y talleres. Sintoniza así con la definición de un Do-Tank: un centro de pensamiento que “lleva adelante” acciones concretas para transmitir las ideas.

-¿Estás medidas de Piñera son las indicadas? 

-Sin insuficientes y están inscritas en una lógica neoliberal y, por tanto, no van a tener los resultados para proteger a los hogares chilenos (…) porque en el mundo del trabajo y en hogares que viven de su trabajo, en general, se pueden dividir en 3 grupos: Aquellos donde existe un contrato de trabajo, con seguro de cesantía. Están también los trabajadores que no tienen contrato, que son 3 millones 600 mil personas en Chile, y lo que hace el Ejecutivo es presentar un apoyo para un millón menos, porque ellos están a honorarios, pero aún así cumplen horarios y son en la práctica dependientes de un empleador. Y están los informales.

-¿Cómo de implementará la ayuda del Estado? 

-El Gobierno, solo dijo el monto de hasta US$ 2 mil millones, pero no especificó cómo será esa ayuda. Si va a ser una ayuda mensual para todos los meses que dure esta crisis, o qué cosa. No habla de qué monto se va a entregar a cada uno de los trabajadores. No dice tampoco si va por trabajadores o por hogares de trabajadores.

-¿Qué debe hacer el Estado chileno?

-Se debe avanzar en algo que ya están implementando otros países, que es urgente crear una renta básica mensual, que sea transferida de forma directa a los trabajadores. Por ejemplo, en Estados Unidos se están entregando US$1.200 por cada adultos que está en el hogar, más US$500 por cada niño en el hogar. Acá en Chile, podría ser lo mismo. O sea, si somos consistentes y queremos partir por una métrica básica que es la línea de la pobreza y que el Ministerio de Desarrollo social actualiza cada mes, a cada hogar, al menos, se les debería entregar $450.000.

-Siempre se habla de cierto porcentaje en el Registro Social de Hogares, y si alguien no cabe en el 40% más vulnerable de la población no recibe beneficios estatales…

-Exacto. Es que aquí hay un problema respecto de que las políticas están bajo el paradigma del modelo neoliberal. Son focalizadas y están vinculadas a bonos y subsidios. Es decir, son beneficios condicionados y no están anclados a la idea de una sustitución de ingresos, como una renta básica de subsistencia. Entonces, eso es muy importante establecerlo. Por eso, estas medidas anunciadas son limitadas en términos cualitativos y cuantitativos.

-¿Qué le parece la entrega del «Bono Covid-19» de $50.000 para las familias que pertenecen al 60% más vulnerable de la sociedad?

-No tiene ninguna lógica. Hay familias que no están generando ingresos o tienen ingresos parciales, y se le van a dar 50 mil pesos. Supongamos que hay un hijo, en una familia y le van a dar en total 100 mil pesos. ¿Cómo va a vivir esa familia con 100 mil pesos? Ni siquiera estamos respetando las propias métricas mínimas, que establecemos para que un hogar salga de la pobreza.

-¿Están, efectivamente, los recursos disponibles para un esfuerzo mayor por parte del Ejecutivo?

-Estados Unidos podría responder lo mismo, y decir que no tienen recursos. Sin embargo, sus paquetes económicos son monumentales. Y no estamos hablando en términos absolutos, sino que es el porcentaje del PIB destinado a eso, que es comparar peras con peras entre países.

-¿Qué podría hacer nuestro país? 

-Chile podría endeudarse. El país tiene un endeudamiento bajo en relación al PIB, que29,9%, cerrando el 2019. Los países similares a Chile, que tienen un PIB per capita parecido tienen el doble de endeudamiento. Tenemos amplio espacio para endeudarnos. Tenemos activos del tesoro público. Bonos soberanos invertidos en el extranjero por $US 30 mil millones. Entonces, hay fondos para ocupar. En el mediano plazo, se podrían aplicar políticas de impuestos para los más ricos, aunque en este ciclo podría ser complejo. Plata hay, lo que pasa es que el Ejecutivo no quiere abandonar la ortodoxia.

-El el argumento del «pan para hoy y hambre para mañana», no tiene ningún sentido en esta crisis. Todos los países capitalistas están generando planes inéditos de salvataje. Lo que pasa es que necesitamos pan para este mes y el próximo mes. El objetivo n° 1 de cualquier plan de salvataje es que los hogares coman y tengan sus necesidades básicas satisfechas. El segundo objetivo es rescatar a las unidades productivas más pequeñas, porque tienen que tienen que seguir funcionando y recuperarse. Y, en algunos casos, ayudar a empresas grandes, pero con condiciones. No pasarles plata así por que sí, sino que el Estado tenga la toma decisiones acerca de qué hacen las empresas con esos recursos.

El negocio de las AFP

Consultado acerca de si es factible que las personas puedan retirar parte de sus fondos previsiones para enfrentar la pandemia, Kremerman dice que es complicado.

«Hoy, legalmente no es posible. No se pueden retirar los fondos antes de que los trabajadores se jubilen, salvo que lo hagan anticipadamente si es que lograron juntar una gran cantidad de recursos importantes, o hacen uso de sus excedentes de libre disposición que son para personas con bastante ahorros», comentó Kremerman.

E insiste En La Fontana: «Tiene que haber un cambio normativo. Si es iniciativa del Gobierno tiene más probabilidades de pasar y ganar en el TC (…) Es una discusión legítima y que puede provocar un efecto cascada y empujar al cambio de nuestro sistema de pensiones.

-¿Es posible que se implemente esta medida?

-Depende del Ejecutivo. Si es que la crisis se sigue acentuando y aumenta el desempleo de manera considerable, los bonos son insuficientes, y puede pasar de que el Gobierno pueda patrocinar una medida así. Uno esperaría que no, pero si se agudiza la situación, puede ser factible para dar una medida salvataje al propio sistema de pensiones. Eso le da una respiración,  pero también eso abriría el camino para que se cambie el sistema (…) Y la actual reforma de pensiones que está en el Senado, solo incorpora un pequeño porcentaje de componente solidario.

-¿Estamos frente a una crisis que provoque el cambio del modelo neoliberal en Chile? 

-Nos enfrentamos a una crisis distinta, que no es cíclica, como a menudo enfrenta la economía capitalista. Es una crisis que puede ser estructural y hay una incertidumbre de cuándo podría terminar.

-¿Cómo funciona el negocio de las AFP? 

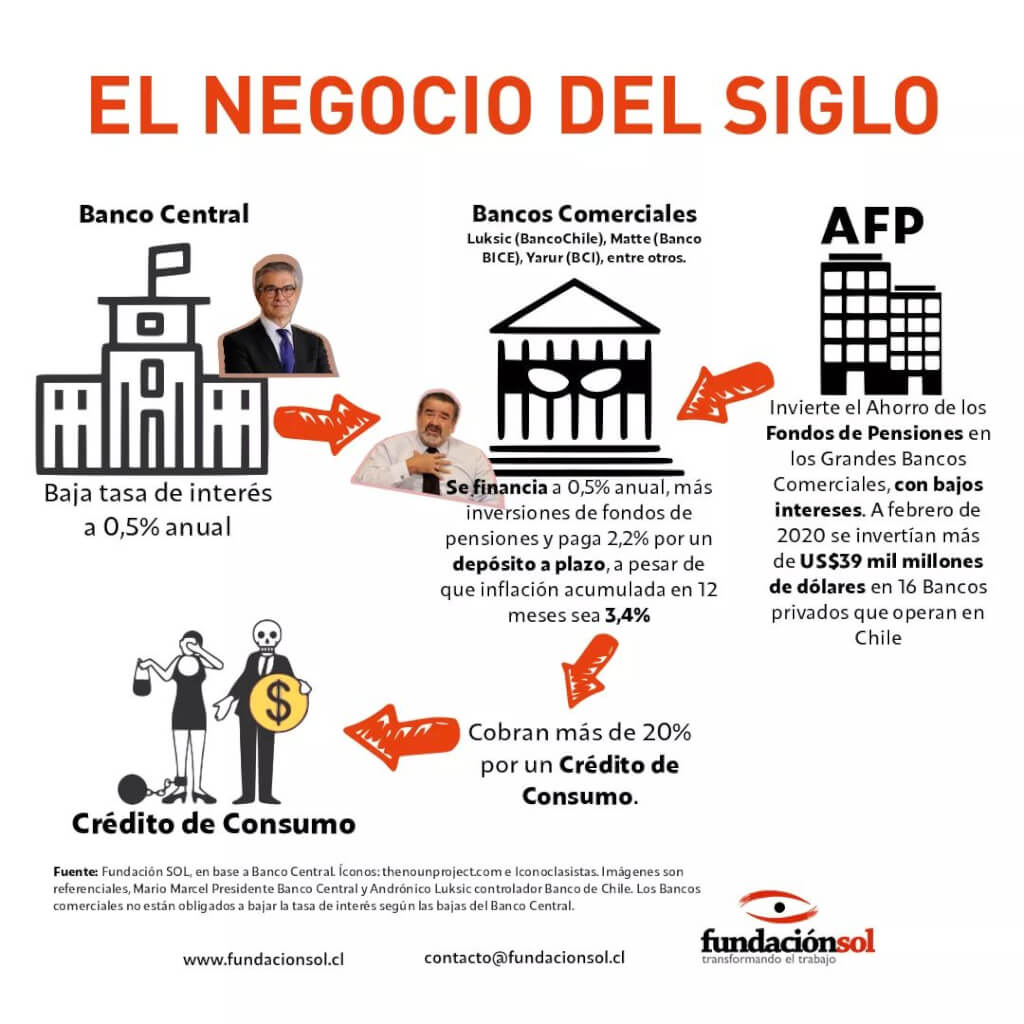
-El dinero lo damos nosotros mismos. Una fuente de financiamiento es el Banco Central (BC), que acaba de bajar la tasa de interés al 0.5% al año, y esa tasa se transmite directamente a los bancos comerciales. Entonces, las AFP reciben financiamiento muy barato del BC, y los bancos, a su vez, se financian con las inversiones que realizan las AFP. Hay US$40 mil millones que las AFP están inyectando a los bancos en depósitos a plazo y en bonos.

-Pero después toda esa plata que recauda, la coloca en el mercado y su principal objetivo es maximizar sus utilidades. Mientras más tasa le ponen a sus clientes los bancos, más caros los créditos que ofrecen. Si la gente hace depósitos a plazo en los bancos, la tasa que le ofrecen es de 2%, pero si piden créditos son a tasas sobre el 20%, dado el riesgo de no pago que podrían tener esas personas. //ELF

Publicado en: Entrevista, Notas Etiquetado como: Coronavirus, COVID19, economista, Entrevista, Fundación Sol, Marcos Kremerman, medidas económicas

No perdamos esta nueva oportunidad de reformas para el desarrollo con inclusión social y económica

abril 4, 2020 by Admin Istrador Deja un comentario

Por Ricardo Ffrench-Davis M.
Académico del Departamento de Economía de la Universidad de Chile. Premio Nacional de Humanidades y Ciencias Sociales 2005.

Las necesidades de crecientes recursos son notables, y es ingenuo creer que ellos se lograran sin un PIB que crezca más rápidamente. Pero tan ingenuo es también creer que, en democracia, es posible crecer, sostenidamente y en paz, sin dos condiciones: 1. compartir a través de un sistema tributario claramente progresivo, que financia mayor gasto social, más y mejores bienes públicos, inversión en investigación y desarrollo, mayor inversión pública en general, un Estado más eficaz e innovador, oportuno, con liderazgo. […] 2. Resulta imprescindible recuperar un crecimiento económico elevado, con nuestra plena convicción de que el crecimiento logra ser sostenible solo si es efectivamente incluyente.

La sociedad y la economía chilena han experimentado tres “shocks” en tiempos recientes. Uno muy positivo es el despertar masivo de la población exigiendo, pacíficamente, avanzar hacia el desarrollo integral: incluyente para mujeres y hombres de diversas generaciones, social (entre otros, implica participación) y económico (entre otros, implica empleos de calidad), con dignidad. Emergiendo del grave aletargamiento de un país, sus autoridades y líderes, en el que ya menos de la mitad de los electores emitía su voto para elegir a sus representantes. Junto a ese shock positivo, han explotado dos shocks negativos, uno después del otro.

Uno, la violencia, delincuencia, ataques a derechos humanos de muchos ciudadanos (tanto por autoridades incompetentes o titubeantes incapaces de distinguir entre manifestantes democráticos pidiendo progreso y delincuentes o saqueadores o inconscientes abusadores de ciudadanos inocentes de las injusticias que puedan haber sufrido en sus vidas). La segunda es el Covid-19 que está en plena expansión y que también nos hará retroceder, y muy fuertemente, en capacidad de responder a las necesidades de bienestar nacional.

Ambos shocks negativos destruyen patrimonio social, bienes y servicios públicos, capacidad de generar ingresos y empleo. Cuando se logre superar ambos, habrán dejado a Chile más lejos del desarrollo y habrán conspirado contra el gran desafío de avanzar en el largo camino hacia el desarrollo integral. Esos retrocesos deben ser mayor razón para reforzar, y no para debilitar, un proceso de profundas transformaciones constitucionales, sociales y económicas que Chile debe iniciar cuanto antes. En este proceso no podemos ignorar los aciertos que hemos tenido y los costosos errores que hemos cometido.

Hoy día tenemos el ingreso por habitante más elevado de la región (en 1990 heredamos un país que estaba bajo el promedio), pero el gran progreso se conquistó principalmente en los primeros años de democracia, debilitándose luego el impulso transformador inicial, económico y social. Es un error creer que hemos tenido progreso sostenido; también es grave error creer que estamos en pleno modelo de la dictadura.

El saber y reconocer que hoy estamos, la gran mayoría de los chilenos, con un nivel de bienestar económico y derechos sociales notablemente superior al vigente al final de la dictadura va de la mano con constatar que estamos muy lejos del desarrollo económico y social. Aún persiste enorme desigualdad, con problemas graves en salud y educación, pensiones, salarios, empleo precario y otras múltiples expresiones de subdesarrollo; y también hay que derribar el mito de que estamos cerca del desarrollo económico: nuestro ingreso por habitante es inferior a menos de la mitad de los naciones más desarrolladas, nuestra desigualdad es notablemente mayor y nuestro estado es muy débil. A ello se agrega que el acelerado crecimiento económico y social de los primeros años se ha reducido notablemente.

Las necesidades de crecientes recursos son notables, y es ingenuo creer que ellos se lograran sin un PIB que crezca más rápidamente. Pero tan ingenuo es también creer que, en democracia, es posible crecer, sostenidamente y en paz, sin dos condiciones:

1. compartir a través de un sistema tributario claramente progresivo, que financia mayor gasto social, más y mejores bienes públicos, inversión en investigación y desarrollo, mayor inversión pública en general, un Estado más eficaz e innovador, oportuno, con liderazgo.

2. los casos de desarrollo sostenido corresponden a países en los que el crecimiento se mantuvo por muchos años, fue definidamente incluyente, elevando más rápido el nivel de los sectores bajos y medios. En consecuencia, entre los muchos desafíos de nuestra sociedad, resulta imprescindible recuperar un crecimiento económico elevado, con nuestra plena convicción de que el crecimiento logra ser sostenible solo si es efectivamente incluyente. Esto es, si persistentemente se elevan más rápido los ingresos y oportunidades de los sectores medios y de menores ingresos que los de altos ingresos y el sistema tributario se torna claramente progresivo. Es lo posible, y los países actualmente desarrollados lo hicieron. Es un error creer que el neoliberalismo logra crecimiento sostenido, sino aceleradas y caídas como en la dictadura.

Todo esto exige profundas reformas de las políticas públicas y del rol conductor y transformador del ESTADO. La situación crítica actual da una oportunidad. Los enemigos del desarrollo están debilitados o algunos han aprendido que esta desigualdad destruye nuestro futuro.

El desarrollo es complejo, me concentro brevemente en solo en cuatro de sus numerosas áreas relevantes. 1. Desarrollo social. 2. Desarrollo productivo. 3. Correcciones macroeconómicas; 4. Reformas tributarias.

1. Desarrollo social. Este desafío ha surgido con fuerza, con diversas propuestas. Hay urgencias como las actuales pensiones, recursos para los hospitales y reducción de listas de espera, seguridad en las comunas pobres, infraestructura de escuelas, calidad de la enseñanza, entre otros. Se requieren recursos fiscales reales para financiarlo. Y esto es solo la superficie, como ser en la grave falta de calidad en la educación. Hay desequilibrios profundos que requieren acciones persistentes por años, y financiamiento adicional por años. Reforma tributaria en serio.

2. Políticas de desarrollo productivo. Reformas microeconómicas eficientes en corregir y acortar brechas regresivas, especialmente en el sector financiero (capital de riesgo y crédito de largo plazo pro-PYMEs y emprendedores sin patrimonio, con tasas moderadas, no abusivas como hoy), capacitación laboral (tan deficiente y limitada actualmente), y tecnológico e inversión en innovación (las brechas entre el nivel tecnológico de cientos de miles de firmas y el conocimiento existente es enorme, dejando gran espacio para elevar productividad promedia y nivel de sueldos). Entre otros, hay reflexión y acción avanzadas en apoyar el desarrollo de clúster de productores intermedios, alrededor de exportaciones que ya se han hecho espacio en los mercados internacionales. Pero siempre hay que tener presente que tres cuartos del PIB se produce y queda adentro de nuestras fronteras, y aquí están casi todos los trabajadores más precarios y el 99% de las PYMES (sí, 99%).

La debilidad en la política de desarrollo científico, para la innovación y el progreso al servicio del crecimiento económico, de la integración social, y de la calidad de las políticas públicas es evidente. Hay esfuerzos dispersos, sin coordinación y con financiamiento notablemente escaso (o,4% del PIB).

La tarea de reforma o creación de mercados debe focalizarse particularmente en las PYMEs, reduciendo las brechas de productividad y concentrar en ellos el apoyo público. Así se viabiliza el crecimiento incluyente en las estructuras productivas. Si ello no se logra (como si lo lograron europeos occidentales en la postguerra, los decretos y leyes son letra muerta).

3. Políticas macroeconómicas para el desarrollo. Es un muy positivo logro el de una inflación baja. Pero, ha estado acompañada ya por muchos años de crecimiento bajo, con la economía operando frecuentemente bajo su potencial (esto es un evidente desequilibrio de la macroeconomía real); esta brecha entre PIB efectivo y potencial y la inestabilidad del tipo de cambio desalientan la inversión productiva, la calidad del empleo y, grave, en un país supuestamente con “una estrategia exportadora”, llevamos un decenio de exportaciones que crecen menos de 1% anual.

Chile necesita mejorar sus contradictorias políticas contra-cíclicas, con políticas fiscales y monetarias consistentes entre sí, que logren mantener una brecha entre PIB efectivo y potencial reducida; y avanzar a un régimen cambiario de flexibilidad regulada por el Banco Central que evite altibajos cambiarios tan negativos para las exportaciones y su generación de valor agregado (y para las PYMEs que compiten con importaciones).

4. Reforma tributaria que recaude más y progresivamente. Tardó en retirarse el proyecto del gobierno sobre reintegración tan regresivo (el 90% de la pérdida de ingreso fiscal beneficiaba a contribuyentes de los más altos ingresos). A cambio, algo se ha avanzado en la dirección de aumentar la recaudación y de manera progresiva. Ahora corresponde abrir paso a un impuesto al patrimonio y a la reforma profunda del impuesto a las herencias para que resulte efectivo. Vayamos emparejando con ello –y con el mejor cuidado de los infantes y educación de calidad- el punto de partida de las nuevas generaciones laborales y de ciudadanos. En cuanto a impuestos a la renta, cabe desintegrar más el impuesto a la renta (no tiene sentido premiar la distribución de utilidades salvo para pequeños accionistas); es imprescindible gravar las ganancias especulativas que actualmente pagan menos que las rentas productivas (cuanta contradicción, impuesta por el lobby financierista y la ideología neoliberal), corregir el “royalty” actual, avanzar en los impuestos verdes, y acentuar la acción frente a los paraísos fiscales, la elusión y evasión. Todo gradualmente para que los contribuyentes se vayan adaptando a pagar más y el estado desarrolle capacidad de control y de mejor, mucho mejor, uso de los fondos en inversión pública y en educación, salud, gasto social e integración nacional.

Chile está atrasado en carga tributaria, en progresividad y en construcción de futuro. En la próxima campaña presidencial el conjunto de propuestas, pendientes de aprobación o ejecución debieran estar presentes en el debate, apostando que el próximo gobierno, progresista si impera la unión, inicie la marcha hacia un Chile incluyente. Ahora avancemos todo lo posible, pero es ingenuo creer que se pueda lograr con la actual constitución y gobierno.

Tenemos la gran oportunidad, parcialmente antes de contar con la Nueva Constitución y el nuevo gobierno, y mucho más ya con ambos. Con la Nueva Constitución se eliminarán los duros amarres y restricciones al crecimiento incluyente que impuso la constitución de la dictadura y que, no obstante numerosos esfuerzos insuficientemente coordinados, no se logró eliminar plenamente en tres decenios de democracia. Con el nuevo gobierno podrá contarse con la voluntad de cambio estructural, persistente, coherente, participativo. Para ello, debemos unir fuerzas pro cambio, elegir bien a nuestras autoridades y representantes diseñar canales para controlar cumplimiento de los compromisos adquiridos en sus campañas.

Publicado en: Columnas, Notas Etiquetado como: columna, economista, Ricardo French-Davis

  • « Ir a la página anterior
  • Página 1
  • Página 2

Copyright © 2026 · Author Pro on Genesis Framework · WordPress · Acceder

Enviar WhatsApp