• Saltar al contenido principal
  • Skip to secondary navigation

En la Fontana

A reconstruir la centroizquierda

  • Noticias
  • Política
    • Congreso
    • Ejecutivo
    • Municipio
    • Otros
  • Entrevistas
  • Opinión
    • Editorial
    • Columnas
  • Clipping Noticioso
  • Archivos con Historia
  • En La Fontana TV
  • Quienes Somos
  • Noticias
  • Política
    • Congreso
    • Ejecutivo
    • Municipio
    • Otros
  • Entrevistas
  • Opinión
    • Editorial
    • Columnas
  • Clipping Noticioso
  • Archivos con Historia
  • En La Fontana TV
  • Quienes Somos

Marcos Kremerman

Marco Kremerman: “Si se quiere controlar la pandemia debe aplicarse una política de transferencias directas vinculadas a gastos reales de hogares”

mayo 9, 2021 by Admin Istrador Deja un comentario

En conversación con Razones Editoriales de Radio Usach, el economista de Fundación Sol sostuvo que «el gobierno creyó que había pocos hogares que tenían problemas en Chile” y señaló que con la renta básica universal que proponen “habría una cobertura del 95% de la población chilena”.

La Fundación Sol publicó su nueva investigación denominada “Renta Básica de Emergencia. Universalidad y Suficiencia para una reactivación no precaria” donde proponen un monto promedio de aporte por hogar de $537.323 dependiendo del tamaño del hogar. Al respecto, el economista Marco Kremerman señaló que «el gobierno creyó que había pocos hogares que tenían problemas en Chile, y que los hogares con $50 mil y $100 mil por persona podían hacer cuarentena efectiva en su casa y dejar de salir a buscar ingresos, pero no se condice con la realidad».

Kremerman apuntó que la cobertura del Ingreso Familiar de Emergencia es baja y los montos no superan la línea de la pobreza. Además, advirtió que “si se quiere controlar la pandemia debe aplicarse una política de transferencias directas sin valores arbitrarios, sino que vinculados a los gastos reales de los hogares”. Y agregó: «Cuando uno revisa los gastos medianos en Chile, está en torno a los $950.000 y es lo mínimo para satisfacer necesidades como alimentación, vestuario, arriendo».

“Con este estímulo de renta básica habría una cobertura del 95% de la población chilena. No habría focalización, sino que universalidad con montos suficientes para hacer cuarentenas efectivas”, destacó el experto. Y explicó que este gasto representaría el 5% del PIB por medio de “25% proveniente de ahorros de Chile en el extranjero, 25% de la recaudación tributaria y un 50% con un mayor endeudamiento”.

El economista señaló que “Chile está dentro de los 25 países con menos deuda pública en el mundo y el año pasado otros países aumentaron su deuda 12 puntos porcentuales, pero acá solo 4.3 puntos”. Ya finalizando, planteó la necesidad de resolver la crisis con una reforma tributaria profunda y sostuvo: “La única forma de que la economía se dinamice no puede ser centrarse en las grandes empresas, tenemos que partir con los hogares a través de una renta básica conteniendo los costos de áreas sensibles como servicios básicos”.

La investigación está disponible en www.fundacionsol.cl para ser descargada y en todas sus redes sociales.
Publicado en: Notas, Politica Etiquetado como: Fundación Sol, Marcos Kremerman

Marco Kremermann de Fundación Sol: «Quienes hayan cotizado 30 años van a recibir garantías que su pensión no será inferior al sueldo mínimo, pero ocurrirá el 2031»

marzo 22, 2021 by Admin Istrador Deja un comentario

En La Fontana republicamos entrevista al economista Marco Kremermann de la Fundación Sol aparecida en Cambio21.cl, analizó junto a Cambio21 la propuesta de reforma previsional del gobierno. En su opinión lo rescatable es el mejoramiento del Pilar Solidario, pero reconoce que hay letra chica y no todo es tan bueno como lo hace creer el gobierno.

-¿Cuál es su análisis respecto al desarrollo de una eventual reforma previsional?

-En términos generales si uno mira desde el momento que el Presidente ingresa su proyecto a fines de 2018, entremedio estallido social, que obliga al Presidente a tener que aumentar de manera considerable los beneficios y gasto diario, de manera inédita, en 50% de manera gradual para ciertos segmentos etarios, pero completándose en enero del 2022 un aumento de un 50 % en el Pilar Solidario y, teniendo que rectificar su proyecto original que no consideraba ningún elemento de seguridad al sistema y obligatoriamente por el estallido social tuvo que incorporar 3%de la cotización adicional, que era un 6% propuesta, a un ahorro colectivo, incluso yendo más allá que el proyecto de Michelle Bachelet en su segundo gobierno que consideraba entre un punto y medio o dos puntos de ahorro colectivo.

-Esa discusión fue aprobada en el primer trámite constitucional en la Cámara de Diputados y entró al Senado y vino la pandemia. Entremedio pasaron muchas cosas. Comenzaron las discusiones sobre los retiros de pensiones, quedó de manifiesto en la sociedad que el sistema de pensiones fracasó, que es imposible que un sistema basado en cuentas individuales pueda entregar buenas pensiones aunque se ahorre más, aunque se cambien sus parámetros e increíblemente después de 14 meses de que el Presidente presentó estas indicaciones, con este componente solidario, cuando habló de cirugía mayor trató de hablar de algunos cambios, de que iba a hacer indicaciones nos encontramos con lo mismo.

-¿Y en qué consiste realmente el mejoramiento al Pilar Solidario?

-Es un pequeño cambio. El gobierno propone mejorar el Pilar Solidario, lo cual es bienvenido, mejorar la cobertura de un 60 a un 80% más pobre y mejorar marginalmente el monto de la pensión que es presentado cómo va a aumentar la Pensión Básica Solidaria y nadie va a estar por la línea de la pobreza, pero en estricto rigor ese es un aumento entre cinco o siete mil pesos. Y adelantar el reajuste que sería en enero del 2022 para un segmento de la población entre 65 y 74 años, adelantarla aproximadamente 6 meses dependiendo de cuándo se pudiese aprobar esta ley.

-¿Usted está de acuerdo con una ley corta para abordar el Pilar Solidario?

-Yo no esperaría que no se use como chantaje político el hecho que, efectivamente algo que es positivo, que el Pilar Solidario se acerque a la universalidad, y que ojalá pensemos hablar de montos suficientes, no de 170 mil pesos, sino que ojalá empecemos hablar de montos sobre los 200 mil pesos. Que eso se apruebe rápido y se separe esto. Una ley corta, tal como en el estallido social, donde el gobierno obligatoriamente tuvo que hacer una ley corta y separar los aumentos del Pilar Solidario y que la discusión de fondo que tiene que ver con el pilar contributivo de las personas que cotizan y el sistema de pensiones y que tiene que ver con posibilidad democrática de hablar de seguridad social en Chile después de más de 40 años, se ha dicho que es una discusión que es urgente, pero una discusión que se abra en toda su dimensión, pero parece que el gobierno no lo quiere hacer.

-¿Son tan reales los anuncios del gobierno de que van a mejorar inmediatamente las pensiones. Eso está contemplado en las indicaciones que hizo el gobierno ahora?

-Con respecto al Pilar Solidario, efectivamente podría haber cerca de 500 mil personas que verían una mejora al aumentar de 60 a 80 % la cobertura, efectivamente entrarían más de 130 mil personas, que hoy día no reciben pensión porque no cotizaron, lo cual no quiere decir que no hayan trabajado, podrían entrar a este beneficio y aquellas personas que reciben bajísimas pensiones, pero que no pertenecen al sector más pobre, pero sí están en este 20% siguiente también podrían mejorar su pensiones. Eso sin duda es positivo. Uno quisiera que se acercara más rápido a la universalidad, no el 80% sino fuera universal y los montos son más altos.

-¿Pero, por qué no lo propuso antes el gobierno?

-Y es que hay que ver con mucha atención dónde están los recursos, porque si nos han dicho durante toda esta pandemia que no había recursos, que no se podía generar una renta básica, por ejemplo, de emergencia que fuera lo más parecido a un beneficio universal. Ahora hay que explicar por qué lo que no se hizo antes ahora se puede hacer y de dónde provienen los recursos. Es importante constatar que dado que esta es una política que no es para la pandemia, no es por la crisis económica sino que es para siempre se tiene que financiar con recursos permanentes y eso el gobierno lo tiene que aclarar, dejarlo muy claro.

-Pero, al Pilar Contributivo de los que cotizan aquí tenemos la misma noticia después de 14 meses. Efectivamente, se reconoce que la única manera de mejorar las pensiones actuales es con solidaridad y reparto. El gobierno lo tiene que reconocer como lo hizo hace 14 meses a regañadientes empujado, obligado por el estallido social porque eso le permitía, usando esos poquitos puntitos de ahorro colectivo le permitía usar las pensiones actuales en cerca de 80 mil pesos para las mujeres siempre que hayan cotizado 8 años o más y cerca de 60 mil pesos para los hombres siempre y cuando hayan cotizado 13 años o más. Es un requisito que algunos no lo pueden cumplir, pero otro grupo si lo cumple y permite mejorar la pensiones, siempre y cuando esas personas no pertenezcan al Pilar Solidario.

-¿Cuál es el problema de pertenecer al Pilar Solidario, si igual tienen bajas pensiones?

-Esto es un poco más enredado. Ese beneficio de 2UF que son casi 60 mil pesos para los hombres y 2,7UF que son 80 mil pesos para las mujeres dado que sería un aporte y la pensión base subiría. Al subir la pensión base eso significa que el Aporte Previsional Solidario, los subsidios del Estado que esas personas recibirían serían menores que los que tenían antes porque su pensión sube. Por tanto, por un lado le van a subir la pensión y por otro lado la van a bajar, en relación a lo que yo estaba recibiendo. Entonces, finalmente si una persona pertenece al Pilar Solidario, el aumento no va a ser 80 ni 60 mil sino que va a ser menos.

-O sea, siempre está presente la letra chica en estos ofertones?

-Otro elemento importante es que hay una gran letra chica. Se ha anunciado con mucho ahinco que las personas que hayan cotizado 30 años o más van a recibir una garantía. Esas personas van a recibir como garantía que su pensión no puede ser inferior al salario mínimo. Y aquí hay dos elementos importantes; en primer lugar, esto va a ocurrir siempre y cuando esta persona haya cotizado 10 años o más en este nuevo sistema de ahorro colectivo. Vale decir, recién va a empezar a ocurrir el año 2031. Estamos en plena crisis política y económica y se anuncia una garantía para el año 2031 en adelante. Y en segundo lugar, esta garantía está en UF va reajustando de acuerdo al IPC, pero el salario mínimo, a pesar que es muy bajo, siempre se va reajustando un poco más que el IPC, 2%más, 2,5% más.

-¿Entonces, qué va a suceder en definitiva?

-Va a suceder que a lo largo del tiempo esta garantía e va a disolver y después de 25 años va a ser igual a la línea de la pobreza y se va a perder la garantía. Y eso, el gobierno, no lo ha comunicado adecuadamente.

-¿Los recursos para asegurar el financiamiento de la reforma previsional podrían salir del cobre que está en un muy buen precio o como dicen de nuevo con un súper ciclo?

-No necesariamente, por eso es muy importante que el Ministerio de Hacienda y el Presidente clarifiquen cuáles van a ser las fuentes de financiamiento, no para un año sino que en general. Porque a lo mejor se puede financiar este año porque efectivamente, el precio del cobre está alto, pero nadie sabe si se va a mantener más adelante, nadie puede especular con esta situación. Acá se necesita un informe financiero de estas indicaciones que ingresó el gobierno, que sea sólido. Yo todavía no lo he visto que haya ingresado nada.

-Hay que decir dos cosas: una para ser justos, esta reforma de pensiones es la reforma más profunda que se ha realizado desde la dictadura. Cuando uno revisa las ideas de reforma esta es la más profunda en el sentido que es la que permitiría mejorar más las pensiones en relación a lo que se ha propuesto anteriormente por cualquier gobierno. Tiene dos grandes problemas, es que a pesar de aquello las pensiones son tan bajas en Chile, que no nos saca de la crisis previsional, vale decir que efectivamente personas que no recibían nada ahora reciban 177 mil pesos es mejor, pero nadie puede vivir con esta suma. Que una pensión de una persona mejore 60 mil pesos es mejor que no mejore nada, pero en general las pensiones van por debajo de los 150 mil pesos, que una persona pase de 150 mil a 210 mil pesos no nos saca de la crisis previsional.

-¿Pero por qué pasa eso?

-Porque el gobierno sigue insistiendo en las cuentas individuales como se ha insistido de parte de la clase política las últimas décadas con las cuentas individuales. Acá se requiere una reestructuración. De hecho, lo que proponen los senadores Letelier y Goic, que dicen que los 6 puntos de cotización adicional vayan a ahorro colectivo y con eso las pensiones mejoran aún más, también es insuficiente porque seguimos teniendo un sistema que se basa, principalmente en cuentas individuales y no en seguridad social. Mientras no transitemos de esa incertidumbre individual, que es el sistema actual, a una seguridad social que establezca garantías claras, tasas de reemplazo, beneficios definidos, no vamos a poder salir de la crisis previsional. Por tanto, un tremendo desafío, para lo que viene este año, para el debate constitucional y para el siguiente gobierno porque no existe ninguna fuerza política institucional, en estos momentos, que plantee y haga una propuesta concreta, salvo la Coordinadora más AFP de cambiar el sistema desde el fondo, desde el corazón y ese es un desafío grande porque ya no se puede seguir especulando con cambios cosméticos o con pequeños cambios e parámetro, eso ya no resultó y no va a resultar.

-¿Es necesario hacer una reforma tributaria para terminar con la crisis previsional?

-Creo que no podemos escaparnos de una reforma tributaria porque efectivamente se puede estructurar un financiamiento que espero llegue a muchos más del 80 % del Pilar Solidario y con montos más altos que la línea de la pobreza, que son montos muy bajos, 177 mil pesos para una persona no alcanza. Tenemos que hablar de suficiencia, en ese sentido el Fondo de Reserva tiene su rol, pero necesitamos una reforma tributaria que sea progresiva. No más aumentar el IVA, no más estos impuestos que no tocan a los más ricos, sino que necesitamos impuestos a los más ricos, altos patrimonios, grabar de otra manera los recursos naturales no renovables o bienes comunes no renovables como el cobre, no tenemos un royalty por tanto tenemos que trabajar en aquello. Tenemos que encargarnos de las exenciones tributarias. El propio gobierno actual ha medido que sectores privilegiados que supuestamente para estimular su funcionamiento pagan menos o no pagan impuestos estamos hablando de cerca de 10 mil millones de dólares por año, que parte de ellos, podrían transformarse en recaudación y que paguen impuestos sectores que han sido beneficiados. Por tanto, espacios para aumentar la carga tributaria y eso es muy importante. Chile lleva cerca de 15 años recaudando lo mismo en relación del Producto Interno Bruto, recaudamos entre 19 y 21 % del PIB hace años. Y qué pasa en los países capitalistas que en la medida que crecen y se hacen más ricos recaudan más. Chile debería estar más cerca del 30% del PIB en recaudación y seguimos pegados en el 20%.

-¿Qué pasa con el Fondo de Reserva de Pensiones?

-El economista Marco Kremermann analiza la utilidad de este fondo al que se le han hecho muy pocos retiros. “Siempre se le ha ingresado mucha plata, recientemente por la crisis se le han retirado algunos fondos y está en torno a los 10 mil millones de dólares. Entonces, con esos fondos, en teoría, se podría, por ejemplo, financiar un aumento o mejora el Pilar Solidario, tanto aumento en cobertura como lo que propone el gobierno como aumento en montos de la pensión. Uno de los objetivos de este fondo podría ser eso. Ahí podría haber recursos por ejemplo, habría que proyectarlos en el tiempo para que ese fondo, efectivamente este presente y sea una fuente de financiamiento permanente.

Aumento entre cinco o siete mil pesos

¿Y en qué consiste realmente el mejoramiento al Pilar Solidario?

-Es un pequeño cambio. El gobierno propone mejorar el Pilar Solidario, lo cual es bienvenido, mejorar la cobertura de un 60 a un 80% más pobre y mejorar marginalmente el monto de la pensión que es presentado còmo va a aumentar la Pensión Básica Solidaria y nadie va a estar por la línea de la pobreza, pero en estricto rigor ese es un aumento entre cinco o siete mil pesos. Y adelantar el reajuste que sería en enero del 2022 para un segmento de la población entre 65 y 74 años, adelantarla aproximadamente 6 meses dependiendo de cuándo se pudiese aprobar esta ley.

Publicado en: Notas, Politica Etiquetado como: Marcos Kremerman

Lee el estudio de Fundación Sol que analiza el sueldo mínimo en Chile

septiembre 2, 2020 by Admin Istrador Deja un comentario

📍Te invitamos En La Fontana a leer el estudio completo sobre el salario mínimo en Chile, este 2020.

[pdf-embedder url=»https://diarioenlafontana.cl/wp-content/uploads/2020/09/SM20172020.pdf»]

✴️Según Fundación Sol, quienes ganan el salario mı́nimo no son un grupo minoritario. Al considerar el total de trabajadores dependientes que se desempeñan en el sector privado (incluye servicio doméstico y asalariados de empresas externas en el sector público), se puede concluir que en Chile se registran 890.573 personas que ganan el salario mı́nimo o menos, entre los cuales 387.353 ni siquiera recibirı́an la gratificación legal.

Los bajos salarios es un problema generalizado en Chile. La polı́tica del salario mı́nimo, no sólo afecta a quienes lo reciben, sino que a gran parte de los trabajadores chilenos, a través de un Efecto Faro, que ilumina e impacta la distribución salarial. Por ejemplo, el 70 % de las y los trabajadores dependientes del sector privado gana menos de $455.000 lı́quidos.

Publicado en: Notas, Politica Etiquetado como: economista, Estudio, Fundación Sol, Informe, Marcos Kremerman, Reajuste salarial, Sueldo mínimo

¿Sabes dónde se invierten las AFP en Chile? En los grandes grupos económicos, según estudio de Fundación Sol

abril 28, 2020 by Admin Istrador Deja un comentario

Los fondos de pensión que administran las AFP alcanzaban el monto de $195.130 millones de dólares, lo que equivale a 80,7% del PIB de Chile.

Cifra del cual muchos chilenos se pregunta a dónde se dirigen esos fondos. Fue la investigación de Fundación Sol, la que muestra a los 6 grupos económicos de capitales nacionales que operan en Chile, que reciben las mayores inversiones desde los fondos de pensiones: Luksic, Said, Saieh, Yarur, Matte y Solari.

Por su parte, el grupo económico que recibe la mayor inversión desde los fondos de pensiones es el Grupo Luksic, el cual, a través de ocho empresas, percibe US$7.877 millones.

Mientras que en segundo lugar, se encuentra el Grupo Said, el cual recibe US$6.483 millones de dólares desde los fondos previsionales.

El investigador de la Fundación, Recaredo Gálvez, explicó que este trabajo revela quiénes han sido los verdaderos beneficiados con el sistema de las AFP: “Este modelo previsional deja dos grandes ganadores, por un lado, las AFP, que en el año 2019 aumentaron sus utilidades en un 59% respecto al 2018 y, por otro, los grandes grupos económicos que operan en Chile, los cuales reciben financiamiento fresco desde los fondos de pensiones de los trabajadores y trabajadoras”.

Cabe destacar que la investigación señala además que el sector de las instituciones financieras acumula el mayor capital invertido.

En este grupo se concentra un 38,4% de la inversión total del fondo de pensiones (en instituciones que operan en Chile), lo cual equivale a US$39.260 millones.

*Ver estudio completo en el siguiente link:

http://www.fundacionsol.cl/wp-content/uploads/2020/04/AFP_PARAQUIEN_VF0424.pdf

Publicado en: Notas, Politica Etiquetado como: AFP, Estudio, Fundación Sol, grupos económicos, Marcos Kremerman, No más AFP

Marco Kremerman, economista de Fundación Sol En La Fontana propone para enfrentar la crisis del coronavirus «crear una renta básica mensual de subsistencia de $450.000»

abril 13, 2020 by Gabriel Angulo González Deja un comentario

Debido a la pandemia del coronavirus el Presidente, Sebastián Piñera, ha anunciado ya dos paquetes económicos para ir en ayuda de Pymes, trabajadores, familias chilenas e inyectar recursos a la economía.

Se crea un fondo de US$ 2.000 millones para entregar beneficios a los trabajadores informales, quienes, por no tener contrato de trabajo, no han tenido acceso al seguro de cesantía del Estado. Esto beneficiaría a 2,6 millones de trabajadores informales.

A lo anterior, se agrega que el mes pasado el gobierno presentó su primer plan económico. Se trata de $US 11 mil 750 millones, los que serán financiados con el 2% constitucional para pagos impostergables del monto de los gastos aprobados en el presupuesto, que representa un 4,7% del PIB nacional.

Paralelamente, ya está en vigencia la Ley de Protección del Empleo para que empleadores solo paguen cotizaciones, con suspensión del contrato laboral y los sueldos de los trabajadores sean pagados en su mayoría en el Fondo del Seguro de Cesantía, que gestiona la Sociedad Administradora de Fondos de Cesantía de Chile (AFC Chile).

Para explicar estas medidas, las que considera insuficientes, el economista de Fundación Sol, Marco Kremerman, habló En La Fontana.

«Son calmantes, pero jamás se están tomando decisiones de suspender pagos por servicios básicos, y de pagos impostergables a futuro, incluso condonar ciertos pagos. Las Pymes, a lo mejor, logran sobrevivir a esta crisis, pero después van a estar en condiciones bastante desmedradas», dice Kremerman.

Estima que el Ejecutivo podría ser aún más ambicioso en otorgar recursos a las personas. Tras el estallido social del 18-O sumado a la crisis sanitaria que vivimos hoy por el Covid-19, Kremerman apunta a que el modelo neoliberal podría ir derrumbándose en Chile, poco a poco, hasta llegar a uno donde las personas sean el eje de toda medida y no la economía ni las grandes empresas, como lo es hoy en día.

Fundación Sol-donde labora Kremerman-es una institución sin fines de lucro fundada en 2008, que realiza investigación, estudios, talleres y asesorías sobre el mundo del trabajo en Chile, «como parte de un enfoque crítico de desarrollo», dicen en su sitio web: www.fundacionsol.cl.

La entidad realiza iniciativas de formación sindical: asesorías, escuelas, charlas y talleres. Sintoniza así con la definición de un Do-Tank: un centro de pensamiento que “lleva adelante” acciones concretas para transmitir las ideas.

-¿Estás medidas de Piñera son las indicadas? 

-Sin insuficientes y están inscritas en una lógica neoliberal y, por tanto, no van a tener los resultados para proteger a los hogares chilenos (…) porque en el mundo del trabajo y en hogares que viven de su trabajo, en general, se pueden dividir en 3 grupos: Aquellos donde existe un contrato de trabajo, con seguro de cesantía. Están también los trabajadores que no tienen contrato, que son 3 millones 600 mil personas en Chile, y lo que hace el Ejecutivo es presentar un apoyo para un millón menos, porque ellos están a honorarios, pero aún así cumplen horarios y son en la práctica dependientes de un empleador. Y están los informales.

-¿Cómo de implementará la ayuda del Estado? 

-El Gobierno, solo dijo el monto de hasta US$ 2 mil millones, pero no especificó cómo será esa ayuda. Si va a ser una ayuda mensual para todos los meses que dure esta crisis, o qué cosa. No habla de qué monto se va a entregar a cada uno de los trabajadores. No dice tampoco si va por trabajadores o por hogares de trabajadores.

-¿Qué debe hacer el Estado chileno?

-Se debe avanzar en algo que ya están implementando otros países, que es urgente crear una renta básica mensual, que sea transferida de forma directa a los trabajadores. Por ejemplo, en Estados Unidos se están entregando US$1.200 por cada adultos que está en el hogar, más US$500 por cada niño en el hogar. Acá en Chile, podría ser lo mismo. O sea, si somos consistentes y queremos partir por una métrica básica que es la línea de la pobreza y que el Ministerio de Desarrollo social actualiza cada mes, a cada hogar, al menos, se les debería entregar $450.000.

-Siempre se habla de cierto porcentaje en el Registro Social de Hogares, y si alguien no cabe en el 40% más vulnerable de la población no recibe beneficios estatales…

-Exacto. Es que aquí hay un problema respecto de que las políticas están bajo el paradigma del modelo neoliberal. Son focalizadas y están vinculadas a bonos y subsidios. Es decir, son beneficios condicionados y no están anclados a la idea de una sustitución de ingresos, como una renta básica de subsistencia. Entonces, eso es muy importante establecerlo. Por eso, estas medidas anunciadas son limitadas en términos cualitativos y cuantitativos.

-¿Qué le parece la entrega del «Bono Covid-19» de $50.000 para las familias que pertenecen al 60% más vulnerable de la sociedad?

-No tiene ninguna lógica. Hay familias que no están generando ingresos o tienen ingresos parciales, y se le van a dar 50 mil pesos. Supongamos que hay un hijo, en una familia y le van a dar en total 100 mil pesos. ¿Cómo va a vivir esa familia con 100 mil pesos? Ni siquiera estamos respetando las propias métricas mínimas, que establecemos para que un hogar salga de la pobreza.

-¿Están, efectivamente, los recursos disponibles para un esfuerzo mayor por parte del Ejecutivo?

-Estados Unidos podría responder lo mismo, y decir que no tienen recursos. Sin embargo, sus paquetes económicos son monumentales. Y no estamos hablando en términos absolutos, sino que es el porcentaje del PIB destinado a eso, que es comparar peras con peras entre países.

-¿Qué podría hacer nuestro país? 

-Chile podría endeudarse. El país tiene un endeudamiento bajo en relación al PIB, que29,9%, cerrando el 2019. Los países similares a Chile, que tienen un PIB per capita parecido tienen el doble de endeudamiento. Tenemos amplio espacio para endeudarnos. Tenemos activos del tesoro público. Bonos soberanos invertidos en el extranjero por $US 30 mil millones. Entonces, hay fondos para ocupar. En el mediano plazo, se podrían aplicar políticas de impuestos para los más ricos, aunque en este ciclo podría ser complejo. Plata hay, lo que pasa es que el Ejecutivo no quiere abandonar la ortodoxia.

-El el argumento del «pan para hoy y hambre para mañana», no tiene ningún sentido en esta crisis. Todos los países capitalistas están generando planes inéditos de salvataje. Lo que pasa es que necesitamos pan para este mes y el próximo mes. El objetivo n° 1 de cualquier plan de salvataje es que los hogares coman y tengan sus necesidades básicas satisfechas. El segundo objetivo es rescatar a las unidades productivas más pequeñas, porque tienen que tienen que seguir funcionando y recuperarse. Y, en algunos casos, ayudar a empresas grandes, pero con condiciones. No pasarles plata así por que sí, sino que el Estado tenga la toma decisiones acerca de qué hacen las empresas con esos recursos.

El negocio de las AFP

Consultado acerca de si es factible que las personas puedan retirar parte de sus fondos previsiones para enfrentar la pandemia, Kremerman dice que es complicado.

«Hoy, legalmente no es posible. No se pueden retirar los fondos antes de que los trabajadores se jubilen, salvo que lo hagan anticipadamente si es que lograron juntar una gran cantidad de recursos importantes, o hacen uso de sus excedentes de libre disposición que son para personas con bastante ahorros», comentó Kremerman.

E insiste En La Fontana: «Tiene que haber un cambio normativo. Si es iniciativa del Gobierno tiene más probabilidades de pasar y ganar en el TC (…) Es una discusión legítima y que puede provocar un efecto cascada y empujar al cambio de nuestro sistema de pensiones.

-¿Es posible que se implemente esta medida?

-Depende del Ejecutivo. Si es que la crisis se sigue acentuando y aumenta el desempleo de manera considerable, los bonos son insuficientes, y puede pasar de que el Gobierno pueda patrocinar una medida así. Uno esperaría que no, pero si se agudiza la situación, puede ser factible para dar una medida salvataje al propio sistema de pensiones. Eso le da una respiración,  pero también eso abriría el camino para que se cambie el sistema (…) Y la actual reforma de pensiones que está en el Senado, solo incorpora un pequeño porcentaje de componente solidario.

-¿Estamos frente a una crisis que provoque el cambio del modelo neoliberal en Chile? 

-Nos enfrentamos a una crisis distinta, que no es cíclica, como a menudo enfrenta la economía capitalista. Es una crisis que puede ser estructural y hay una incertidumbre de cuándo podría terminar.

-¿Cómo funciona el negocio de las AFP? 

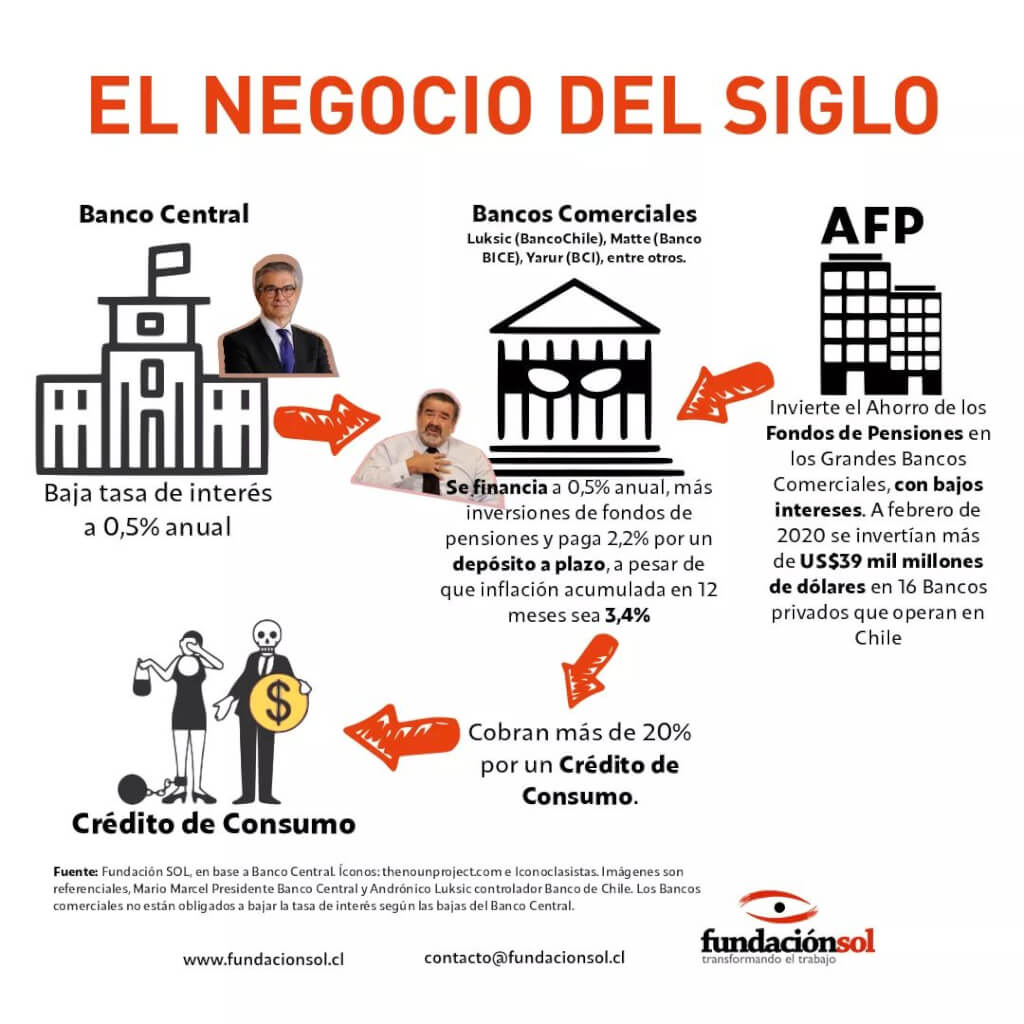
-El dinero lo damos nosotros mismos. Una fuente de financiamiento es el Banco Central (BC), que acaba de bajar la tasa de interés al 0.5% al año, y esa tasa se transmite directamente a los bancos comerciales. Entonces, las AFP reciben financiamiento muy barato del BC, y los bancos, a su vez, se financian con las inversiones que realizan las AFP. Hay US$40 mil millones que las AFP están inyectando a los bancos en depósitos a plazo y en bonos.

-Pero después toda esa plata que recauda, la coloca en el mercado y su principal objetivo es maximizar sus utilidades. Mientras más tasa le ponen a sus clientes los bancos, más caros los créditos que ofrecen. Si la gente hace depósitos a plazo en los bancos, la tasa que le ofrecen es de 2%, pero si piden créditos son a tasas sobre el 20%, dado el riesgo de no pago que podrían tener esas personas. //ELF

Publicado en: Entrevista, Notas Etiquetado como: Coronavirus, COVID19, economista, Entrevista, Fundación Sol, Marcos Kremerman, medidas económicas

Copyright © 2026 · Author Pro on Genesis Framework · WordPress · Acceder

Enviar WhatsApp