• Saltar al contenido principal
  • Skip to secondary navigation

En la Fontana

A reconstruir la centroizquierda

  • Noticias
  • Política
    • Congreso
    • Ejecutivo
    • Municipio
    • Otros
  • Entrevistas
  • Opinión
    • Editorial
    • Columnas
  • Clipping Noticioso
  • Archivos con Historia
  • En La Fontana TV
  • Quienes Somos
  • Noticias
  • Política
    • Congreso
    • Ejecutivo
    • Municipio
    • Otros
  • Entrevistas
  • Opinión
    • Editorial
    • Columnas
  • Clipping Noticioso
  • Archivos con Historia
  • En La Fontana TV
  • Quienes Somos

Reforma Tributaria

Huenchumilla por voltereta de Chadwick sobre Reforma Tributaria: “El gobierno tiene que entender que no estamos disponibles para la reintegración”

octubre 8, 2019 by Admin Istrador Deja un comentario

Tras un nuevo cambio de opinión de ministro del Interior por la reforma tributaria y la reintegración, el senador Francisco Huenchumilla señaló que “el tema de la reintegración no es un problema de instrumentos, es un problema de principios”, publicó Cambio21.cl.

“El ministro del Interior tiene una cierta cuota de realismo porque se da cuenta que el tema de la integración es la piedra de tope para que ese proyecto avance y se da cuenda de que la correlación de fuerzas en el Senado no va en la dirección de la reintegración. Y con esa cuota de realismo Chadwick estima que hay que buscar una fórmula distinta”, indicó el legislador.

Asimismo, Huenchumilla aclaró que tiene una discrepancia con el ministro de Interior, porque el tema de la reintegración no es un problema de instrumentos, es un problema de principios.

“El principio es si un sistema tributario debe favorecer a los más ricos o a los más necesitados. Y la reintegración favorece a los más ricos. Entonces, no es un problema de instrumentos. No da lo mismo cualquier instrumento, porque si fuera por instrumentos, subamos el IVA. No es un problema instrumental. Es un problema de principios respecto de la concepción que nosotros tenemos de lo que debe ser un sistema tributario”, explicó el representante DC.

Además, el senador añadió que en un sistema tributario, los ricos tienen que pagar más que los sectores más necesitados. Y la reintegración supone que los más ricos de Chile no van a pagar impuestos.

“En ese sentido debemos resolver ese dilema que tenemos con la reintegración. Y el gobierno tiene que entender que no estamos disponibles para la reintegración en la medida que ese instrumento beneficie a los más ricos de Chile”, agregó.

En esa línea, Huenchumilla puntualizó que en un primer momento las declaraciones del ministro del Interior dan cuenta de una cuota de realismo, pero todos sabemos que en Chile mandan los economistas y manda el Ministerio de Hacienda. Y si bien hay que hacer las cosas bien, aquí hay un problema de principios. En ese sentido, el ministro Chadwick abrió la puerta para un debate político respecto de la reintegración. Con la que no estamos de acuerdo.

“Lo que tienen que entender los chilenos, es que bajo ese concepto técnico (reintegración) se envuelve la posibilidad que los más ricos no paguen impuestos. Y estamos en contra de eso”, concluyó.
Publicado en: Notas, Politica Etiquetado como: Francisco Huenchumilla, legislador, parlamentario, Reforma Tributaria, Senador

Análisis de un camarada experto: ¿Quién paga la implementación de la reforma tributaria?

septiembre 25, 2019 by Admin Istrador Deja un comentario

Por Hernán Quezada (DC)
Docente de Legislación Tributaria CFT PUCV
Contador Auditor – Ingeniero Comercial
Magister en Economía Aplicada a Política Pública

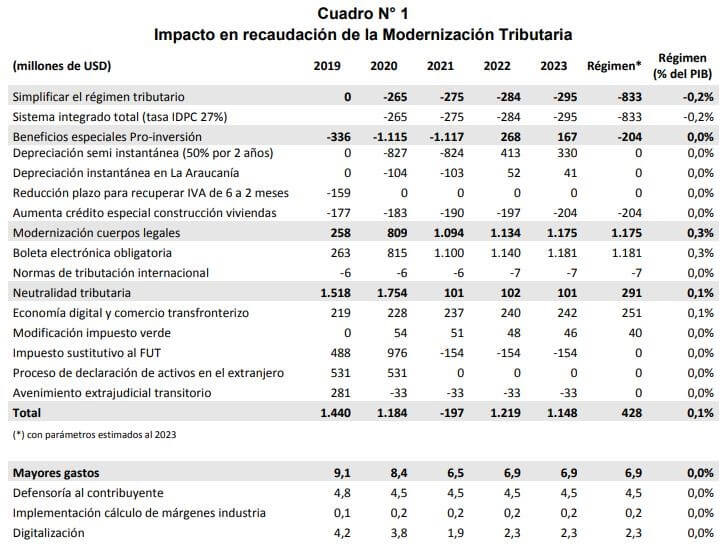
Ya he expuesto anteriormente a quienes beneficia la mal llamada “Reforma Tributaria”. Los dueños del 71% de los capitales del país en sistema semi integrado que categorizan en grandes empresas y 29% de los capitales de empresas que categorizan en micro, pequeñas y medianas empresas. A estos contribuyentes dueños de esos capitales, los estamos liberando de enterar al fisco un monto de 833 millones de dólares, vale decir, aquellos propietarios de empresas en que su impuesto global complementarios (impuestos a personas naturales) dejarán de pagar el respectivo tributo.

Revisado el proyecto de ley podemos extraer el cuadro anterior, entregado por el gobierno a la proyección de recaudación fiscal, en la penúltima columna (régimen) podemos observar el efecto neto de los impuestos. Así el cuadro expone una menor recaudación por integración de 833 millones de dólares y crédito IVA a las viviendas de 204 millones de dólares, que deja de recibir el estado y que financia en compensación con mayor recaudación por otras vías. Cuáles vías y de qué forma el gobierno pretende financiar su proyecto, es el alcance que daremos a este análisis.

En lo principal, tres ítems son los que deberán soportar la “modernización tributaria” impulsada por el gobierno, (a) boleta electrónica obligatoria, (b) Economía digital y (c) modificación impuesto verde, en 1.181; 251 y 40 millones de dólares respectivamente. Si bien existen otros ítems, los descritos en este párrafo son la estructura financiera relevante.

Boletas electrónicas obligatorias y Economía digital son materias de IVA, por lo tanto es necesario hacer un punto de cómo se comporta la recaudación del IVA. Si me permiten un primer alcance, recordemos que en Chile el sistema tributario se divide en impuestos directos, principalmente impuesto a la renta, que gravan la riqueza o derechamente el incremento de las riquezas sean estás del capital o del trabajo; y por otro lado tenemos impuestos indirectos, como el IVA u otros impuestos que gravan el consumo (ILA, específicos, al lujo). Se denominan indirectos por que no afectan el incremento de la riqueza, si no que afecta los actos que pudieran hipotéticamente generar riqueza. Así, también se define al IVA como un impuesto regresivo en la medida que cualquier aumento de la tasa afecta el consumo, y si afecta al comprador final, esto retrae la producción por efecto de menor consumo.

Si ponemos el IVA en un escenario básico, por ejemplo la industria panificadora, un incremento del IVA a un mercado como el pan, éste afectará negativamente en la misma medida a personas en situación de calle, que producto de su recolección de monedas, le cuesta más caro el alimento por efectos del IVA, pero de la misma forma afecta al magnate que consume el mismo producto básico. El IVA no hace distinción de alguien que posee más riqueza de alguien que no la tiene para soportar el incremento de impuesto al consumo. Aclarado el concepto podemos seguir el análisis.

Conforme a lo anteriormente expuesto y revisando la importancia que posee el financiamiento del proyecto de ley, se puede concluir que se está liberando un impuesto progresivo como el Global Complementario, que puede discriminar quienes ganan más de quienes ganan menos, con un impuesto regresivo como el IVA, donde todos los consumidores se sentirán afectados por sustentar una compensación.

A.- Boletas Electrónicas Obligatorias.

Un principio elemental a todo sistema tributario es la eficacia en la recaudación, al respecto puedo señalar que la emisión de boleta electrónica obligatoria reducirá la evasión, sin lugar a dudas, todo el mérito en esta medida, acertada por lo demás, y hace justicia al alcance de los tributos para recaudar aquellos impuestos que burlan la fiscalización. Pero atendiendo al título de este artículo….. Sería prudente preguntarse, ¿En qué segmento de la población

Se apunta para lograr exigir mayor recaudación donde hoy no están enterando al fisco?, para lograr identificar quién está financiando el 80% del total de la iniciativa legislativa como el ítem más importante de recaudación fiscal a partir de este proyecto de ley, tomemos algunos análisis del mismo proyecto presentado por el gobierno.

“La obligatoriedad del uso de la boleta electrónica aumentará los ingresos fiscales vía menor evasión. En base a estimaciones del SII, ya el uso de los vouchers de Transbank como boletas en algunos comercios habría reducido la evasión en un 9,9% tratándose de micro empresas y, en torno a 12,1%, en el caso de las pequeñas empresas. Para estimar el impacto de la boleta electrónica obligatoria se proyecta una reducción de la evasión de tasas similares para las micro y pequeñas empresas respecto a la experiencia con el uso de los vouchers de Transbank como boletas. También se estima una reducción permanente en la evasión de las medianas y grandes empresas en 5% y 1,5%, respectivamente”.

Tomando en términos tácitos la referencia general de la boleta electrónica, podemos identificar que la recaudación por esta medida que los 1.181 millones de dólares se extraen de los siguientes segmentos:

TAMAÑO DE LA MAYOR
EMPRESA RECAUDACIÓN
Micro Empresa 9,9%
Pequeña Empresa 12,1%
Mediana Empresa 5,0%
Grandes Empresas 1,5%

Por lo tanto, esta modernización tributaria hace responsable de recaudar el 80% del total de la iniciativa legislativa a las MIPYMES, donde a juicio del gobierno se concentra la evasión de impuestos IVA. Datos entregados por el mismo proyecto de ley.

B.- Economía Digital

Un sector tan sensible a los cambios sociales como son los jóvenes, poco y nada dicen de esta materia, es extraño no encontrar cuestionamientos por parte de las juventudes políticas estableciendo posiciones respecto de quienes les corresponderá financiar una buena parte de la iniciativa tributaria de este gobierno.

Los impuestos digitales financian el 17% total del proyecto de ley. Al respecto, si ponemos una aplicación del IVA de 10% a las plataformas digitales, ¿quién paga este impuesto?, Un buen estudiante de introducción a la economía diría “depende”, y efectivamente depende de que tan sensible se comportan consumidores o productores a la variación del precio a causa de un mayor valor por efectos del IVA (impuestos en la elasticidad precio de la demanda y/o la oferta).

En términos intuitivos si analizamos el mercado de las plataformas digitales, los oferentes de las mismas no varían sus estructuras de costos adicionales (costo marginal) por efecto del IVA, pero lo relevante es saber cuántos menos usuarios implica suministrar si aumenta su costo, es probable que esa relación sea significativa porque sus costos operan en el óptimo de un precio dado, por el contrario, los usuarios de Spotify, AirBnB, Deezer, Netflix, Uber Eats, Rappi, entre otros, poseen un comportamiento de consumo invariable al aumento del precio de estos servicios, siempre y cuando éstos sigan moviéndose en un rango de precios bajos, como ha sido el mercado objetivo de estos servicios y el 10% adicional por este servicio no pareciera ser determinante en el comportamiento de los consumidores. De acuerdo a lo anterior, entonces la recaudación fiscal de este ítem la asumen prácticamente en forma íntegra los consumidores y no las empresas que prestan esos servicios (demanda inelástica y oferta elástica) por que los usuarios están más dispuestos a asumir mayores precios, en tanto las empresas están dispuestas a asumir menos los aumentos de costo. Primera conclusión y un poco apresurada (por que se deben revisar los cálculos econométricos del mercado, cifras que cuesta encontrar una validación de los mismos), los 251 millones de dólares los financian los consumidores chilenos de plataformas digitales y prácticamente nada las empresas extranjeras de dichos servicios.

Contrastemos este liviano análisis microeconómico con la radiografía de cada plataforma digital, pongamos la lupa en el mercado de las plataformas digitales. ¿Quiénes son los usuarios o consumidores de estas plataformas digitales?, a continuación algunos detalles de éstos.

El proyecto de ley señala lo que sigue en esta materia: “El efecto en recaudación por el impuesto a los servicios digitales se calcula estimando los ingresos en Chile de los principales servicios utilizados por los consumidores nacionales. La información se obtiene de estudios provenientes de la Comisión Nacional de Productividad, Emarketer y estadísticas proporcionadas al público por las propias empresas. En base un escenario conservador en la estimación de ventas para dichas plataformas, se calcula el impuesto con la tasa de 10%. La proyección del crecimiento de los ingresos para cada plataforma hasta alcanzar estado de régimen difiere de acuerdo a la información proporcionada por cada empresa”.

Tomando la misma referencia y en el entendido que el sustento de información es vaga, sin ir más lejos, la referencia que hace el gobierno es el estudio de la Comisión Nacional de Productividad, éste se encuentra en el apartado de informes “en elaboración”. Un dato tan importante y en el gobierno se permitieron proyectar recaudación sobre un informe no terminado.

Para avanzar en el análisis, asumamos que el informe en elaboración de la Comisión Nacional de

Productividad no difiere del final y también nos permitamos validar algunas referencias:


Airbnb

“En Chile, Airbnb recibió a más de 542 mil turistas el año 2017 con un volumen de operaciones estimado de al menos US$50 millones”….., cita textual del informe “Estudio Tecnologías Disruptivas” de la Comisión Nacional de Productividad. (1).

Un alcance importante en materia de IVA y que también señala el informe de la comisión, pero que no tiene referencia alguna en el proyecto. Los ingresos de los servicios de hotelería en Chile pagados por extranjeros se asimilan a exportación y por tal motivo se encuentran exentos de IVA, así los “ingresos en moneda extranjera, hoteles registrados en el S.I.I., Servicios a turistas extranjeros sin domicilio ni residencia en chile, y donde el turista debe pernoctar” según artículo 12° letra E, número 17 de la Ley 825. Lo que nos lleva a concluir que por la vía de ésta plataforma, los impuestos digitales los pagan los nacionales que buscan un servicio de menor costo, principalmente jóvenes. Los turistas extranjeros, “nada”, porque los ingresos por pagos realizados por extranjeros están exentos de IVA y no implican recaudación fiscal.

Pero Airbnb no solo ofrece su servicio de plataformas a Huéspedes si no que también a Anfitriones a quienes también cobra una comisión, el mismo informe de la Comisión Nacional de Productividad tipifica a los huéspedes, …….“en Chile 19.576 alojamientos activos (con más de una reserva en el año), incluyendo 13.520 casas o departamentos enteros (69%), 5.657 habitaciones privadas (29%), y 399 habitaciones compartidas (2%). Así, la mayoría de los alojamientos son viviendas destinadas al arriendo, y no habitaciones en la misma residencia del propietario. Los alojamientos listados se concentran mayoritariamente en la región Metropolitana (42%), seguido de Valparaíso (25%), Coquimbo (7,4%) y La Araucanía (6%)”.

Usted puede observar en la referencia anterior, que los anfitriones son pequeños emprendimientos donde se dispone de habitaciones no comercial al público en general, para sorpresa suya, los 19.578 anfitriones nacionales también pagan una comisión a la plataforma, por lo tanto podemos concluir que el 10% en esta plataforma digital, lo pagarán los 19.578 emprendimientos nacionales y los turistas nacionales, porque los turistas extranjeros, no asumen este impuesto por las franquicias que posee el IVA por asimilarlo a una exportación.

Netflix

La compañía de entretenimiento de películas y series de alto consumo masivo anunció el 2 de septiembre reciente un aumento de las sus tarifas en 8, 18 y 23% sus planes básico, medio y premium respectivamente, ajuste de precios que no hacía desde agosto de 2017

(2). Un alza tan significativa por parte de la compañía, denota el comportamiento de los consumidores y hablábamos en párrafos anteriores – volvemos a la demanda inelástica -, y lo por tanto en este mercado el alza de precios es capaz de soportarla el consumidor.

C.- Impuesto verde a las fuentes fijas

Una materia necesaria al establecer políticas medioambientales es identificar la efectividad de éstas en el propósito final, esto es conservar o cuidar el bien público, entendiéndose como tal el derecho a vivir en un ambiente libre de contaminación. En este sentido existen políticas medioambientales clasificadas – según Barry Field en su libro “Economía Ambiental” (3) – en políticas de descentralizadas, políticas de comando y control y políticas de incentivos. Si bien las primeras iniciativas de regulación ambiental en chile han estado en orden implementar políticas de comando y control, basado en normar la emisión de contaminantes, en materia de políticas de incentivo, poco (entiéndase por incentivo a dejar de emitir contaminantes), salvo la última modificación tributaria del año 2014.

Sobre esta materia indicar dos alcances, primero, la eficacia de la política, que en el espíritu de la norma tiende a reducir la contaminación de las fuentes sean estas móviles o fijas, y por tal motivo en el mediano y largo plazo, la recaudación tiende a disminuir, sin ir más lejos la recaudación por fuentes fijas a partir del impuesto verde del año 2014 se redujo, lo que otorga un buen propósito (4). Pero esta medida es cuestionable en términos que no es posible sustentar una base de recaudación por políticas que cumplen un propósito de reducir la emisión de contaminantes y por lo tanto reduce la carga impositiva, lo lógico es no tomar una medida de recaudación transitoria en compensación a una medida de recaudación permanente como lo es la integración.

En segundo término, y solo para el análisis teórico debido a la falta de datos para inferir este alcance. Podría una empresa asumir el costo del impuesto por contaminar, por el sencillo hecho que los beneficio y los retornos por producir contaminando sean mayores que el costo del impuesto.


Fuentes:

  • https://www.comisiondeproductividad.cl/estudios/estudios-en-proceso-originados-por-cnp/tecnologias-disruptivas-desafios-riesgos-y-oportunidades/
  • https://www.latercera.com/la-tercera-pm/noticia/netflix-sube-el-precio-de-sus-planes-en-chile/803617/
  • Barry Field & Marta Field, “Economía Ambiental” Mc Graw Hill, Tercera Edición.
  • http://www.economiaynegocios.cl/noticias/noticias.asp?id=565572

Publicado en: Columnas, Politica Etiquetado como: Camarada, columna, especialista, Hernán Quezada, Reforma Tributaria

Presidente de la DC sale en defensa de la reforma tributaria y asegura que no favorece a los más ricos

agosto 26, 2019 by Admin Istrador Deja un comentario

El presidente de la Democracia Cristiana, Fuad Chahín, rechazó las críticas del resto de la oposición por el respaldo de los diputados del partido a la reforma tributaria del Gobierno en su primer trámite legislativo.

En conversación con El Diario de Cooperativa, el líder de la Falange aseguró que es falso que la reintegración tributaria beneficie solo a los más ricos, como lo han planteado desde otros sectores opositores.

El parlamentario sostuvo que «la recaudación después de la reforma va a ser mayor a la de antes. Con todas las medidas que vienen se estima que será del orden de los 300 millones de dólares. Es una recaudación bastante modesta, pero quiero desmentir completamente esto, porque aquí han habido muchas fake news, mentiras del porte de una catedral».

«Es cierto que son 833 millones de dólares el efecto de la integración, pero no es cierto que esto vaya en beneficio de los más ricos, porque dentro de los 833 millones de dólares hay 568 mil contribuyentes que ganan menos de 700 mil pesos mensuales, hay 262 mil contribuyentes que tienen ingresos medios y hay apenas 24.900 contribuyentes que podríamos decir que están dentro de las rentas más altas, pero no son necesariamente los súper ricos», dijo Chahín.

Publicado en: Notas Etiquetado como: Bancada DC, Directiva PDC, Fuad Chahín, Reforma Tributaria

Diputado Ortiz revela que reforma tributaria del Gobierno se traduce en menos recaudación para las regiones

julio 18, 2019 by Admin Istrador Deja un comentario

También significa un retroceso en recaudación fiscal vía impuestos, según informe financiero referido a las indicaciones del proyecto de Ley y las observaciones que destaca en un documento el diputado de la Democracia Cristiana (DC), Ortiz. 


En La Fontana tuvimos acceso a informe elaborado por el diputado DC José Miguel Ortiz respecto de la reforma tributaria que el gobierno envió al Congreso, cuyo proyecto de ley significa menos recaudación fiscal y, por ende, menos recursos para el Estado que puedan ser usados para programas sociales.

¿Las grandes empresas pagan menos impuestos?, ¿Hay integración?, ¿Con las indicaciones hechas por parlamentarios DC mejora el proyecto?, ¿Más recursos para las regiones? Responde Ortiz.

De este modo, el diputado Ortiz concluye:

«Estas nuevas indicaciones no recaudan progresivamente los US$ 400 millones que señala el Informe Financiero.

En el caso de las regiones hay una sobre estimación de recaudación que en modo alguno resuelve la demanda regional de más recursos necesarios para la descentralización.

Hay medidas anunciadas que desaparecieron como impuesto a “los seguros con ahorros o modificaciones a los umbrales que gravan las ganancias de operaciones en el extranjero”, que ratifican la improvisación del gobierno en este proyecto de ley.

Esto se suma a otras ausencias como “el impuesto al CO2”. Insisto que este es el momento establecer “un impuesto a los retiros de utilidades (dividendos) de las empresas, acreditable contra los impuestos definitivos” que garantiza progresividad tributaria lo que adolece actual propuesta gubernamental.

Esto anticipa un largo debate técnico y político en la Comisión de Hacienda. En estas circunstancias gobierno debe definir que va a ser prioritario en la Comisión si este proyecto tributario o el proyecto de reforma de pensiones que llegaría las próximas semanas a la Comisión.

Finalmente, reitero que no estaré disponible para ningún beneficio a los grandes empresarios; no creo que la reintegración sea una buena política tributaria ya que es regresiva, como lo han demostrado French-Davis y Valdés en interesantes papers. Con la Reforma de la Presidenta Bachelet por primera vez pagaron los impuestos que corresponden los grandes grupos económicos.

Un mejor futuro para Chile requiere progreso económico, innovación productiva, reglas estables. pero también debe haber una institucionalidad que asegure que los que más tienen deben pagar más impuestos». /ELF

*Ver documento completo de Ortiz acá:

2019 julio 15 OBSERVACIONES A INDICACIONES E INFORME FINANCIERO DEL PROTOCOLO TRIBUTARIO

Publicado en: Notas, Politica Etiquetado como: diputado, Informe financiero, José Miguel Ortíz, Recaudación, Reforma Tributaria

Chahín tras acuerdo con Gobierno por reforma tributaria: «Ya no hay excusas, no se puede seguir responsabilizando a la oposición por las cifras económicas»

junio 23, 2019 by Admin Istrador Deja un comentario

El Ejecutivo y la DC acercaron posiciones ante las nuevas indicaciones al proyecto de modernización tributaria.

El presidente de la Democracia Cristiana (DC), Fuad Chahín, se refirió al protocolo de acuerdo que la colectividad firmó con el Gobierno por el proyecto de Modernización Tributaria, destacando que «da una señal también a la economía», aunque señaló que «no se puede seguir responsabilizando a la oposición por las cifras económicas».

El Ejecutivo logró un acercamiento con la colectividad luego de intensas conversaciones, el cual fue firmado este domingo en el Ministerio de Hacienda con la presencia del Presidente Sebastián Piñera.

«La Democracia Cristiana por eso está aquí. Ha suscrito este compromiso que creo permite avanzar en un proyecto dando una señal también a la economía», comentó el timonel.

Sin embargo, advirtió que «hoy ya no hay excusas. No se puede seguir responsabilizando ni a la oposición, ni al congreso por las cifras económicas».

«Hoy es el momento en que esta buena voluntad, esta buena disposición se aproveche para reactivar nuestra economía, para reactivar la generación de empleo y para que al país le vaya mejor», proyectó Chahín.

En el protocolo acuerdo con la DC se establecen nuevas indicaciones como la exención de contribuciones para adultos mayores y una norma especial para pymes, relativa al 14 ter sobre contabilidad simplificada. Asimismo, se considera robustecer normas antielusión, además de lo referente a rentas regionales.

Con ello, La Moneda contaría con el apoyo de la colectividad para aprobar la reintegración del sistema, tema que ha sido calificado como central por el Gobierno.

Si se ratifica el respaldo de la DC, la iniciativa comenzaría a ser revisada en particular en la comisión de Hacienda de la Cámara.

Publicado en: Notas, Politica Etiquetado como: Chile, DC, Democracia Cristiana, Fuad Chahín, Reforma Tributaria

DC lanza mesa de trabajo con gremios y Pymes por impuestos justos

abril 24, 2019 by Admin Istrador Deja un comentario

El Presidente Nacional de la Democracia Cristiana, Fuad Chahín dio la partida el día de hoy a la primera sesión de la mesa de trabajo que conformó el Departamento Pyme de la Democracia Cristiana con la Conapymes, la Asech y la Multigremial, instancia donde trabajaran para asegurar y mejorar las medidas y pisos mínimos planteados al Gobierno previo a la idea de legislar el proyecto de Reforma Tributaria.

Con esta mesa de trabajo, la DC reafirma su compromiso y condición de partido defensor de los intereses de las pymes y emprendedores.

“Tal como lo comprometimos con todos los gremios de las pequeñas y medianas empresas, no los vamos a dejar solos. No solo en la tramitación en particular de la Reforma Tributaria, donde vamos a defender sus posiciones, donde vamos a defender que se cumplan los compromisos que adquirió el Gobierno, sino que también en todas las demás reformas. Aquí hemos dado inicio a un trabajo permanente, cercano, estrecho con las más de 800 mil pymes que lo único que piden una cancha más pareja donde poder desarrollarse y aportar al desarrollo de nuestro país”, aseguró Fuad Chahin.

En esa misma línea el presidente del Departamento Pymes de la falange, Félix Luque agregó “Estamos trabajando mancomunadamente para tratar de dar al país y a todas las pymes de Chile una reforma tributaria que realmente les sirva y que no estemos cada cierto tiempo teniendo que parcharla o refaccionarla porque queremos que sea lo más duradera posible”

Dentro de los puntos prioritarios que discutirán están la simplificación tributaria y ampliación del límite hasta 75 mil UF para entrar en régimen tributario especial para las pymes.

“Creemos que esta alianza estratégica entre el mundo de los emprendedores, las pymes y la Democracia Cristiana podrá dar muchos frutos para el sector nuestro, considerando el valor que hoy tiene la Democracia Cristiana en cualquier negociación política, cualquier negociación de ley y además con la sensibilidad que hemos visto desde el departamento pyme de la DC con las pymes y los emprendedores, por lo tanto, estamos seguros que podremos lograr un muy buen acuerdo para poder presentarle al Gobierno y discutirlo en el Congreso”  señaló Juan Pablo Swett, Presidente de la Multigremial de emprendedores.

“Llegamos acompañados por dos expertos tributarios, asesores de nuestro sector, que conversaran con los profesionales de la Democracia Cristiana para ir viendo los próximos pasos; cómo va a evolucionar esta iniciativa. Hay mucho camino por recorrer y esperamos hacerlo con el apoyo de la DC” agregó Rafael Cumsille, presidente de la Confederación del Comercio Detallista y Turismo de Chile.

La Instancia se reunirá una vez al mes para seguir coordinando la discusión en particular de los puntos que interesan a las pymes en la Reforma Tributaria.

Publicado en: Notas, Politica Etiquetado como: Conapyme, DC, Democracia Cristiana, Fuad Chahín, Pymes, Reforma Tributaria

  • « Ir a la página anterior
  • Página 1
  • Página 2
  • Página 3
  • Página 4
  • Ir a la página siguiente »

Copyright © 2026 · Author Pro on Genesis Framework · WordPress · Acceder

Enviar WhatsApp