• Saltar al contenido principal
  • Skip to secondary navigation

En la Fontana

A reconstruir la centroizquierda

  • Noticias
  • Política
    • Congreso
    • Ejecutivo
    • Municipio
    • Otros
  • Entrevistas
  • Opinión
    • Editorial
    • Columnas
  • Clipping Noticioso
  • Archivos con Historia
  • En La Fontana TV
  • Quienes Somos
  • Noticias
  • Política
    • Congreso
    • Ejecutivo
    • Municipio
    • Otros
  • Entrevistas
  • Opinión
    • Editorial
    • Columnas
  • Clipping Noticioso
  • Archivos con Historia
  • En La Fontana TV
  • Quienes Somos

Hernán Quezada

Reforma tributaria: El gran error de la integración

octubre 3, 2019 by Admin Istrador Deja un comentario

Intenso se ha tornado el debate del sistema tributario por estos días en nuestro país, diversos han sido en la historia republicana las indicaciones para establecer un mejor sistema de recaudación en qué sostener el financiamiento del estado y el desarrollo de la política pública.

Por Hernán Quezada Sepúlveda
Docente de Legislación Tributaria CFT PUCV
Contador Auditor – Ingeniero Comercial

Llamar hoy reforma a cualquier indicación tributaria es presuntuoso atendiendo a que sólo se logran establecer adecuaciones y ajustes. De reforma poco, el sistema de impuestos directos e indirectos sigue siendo el mismo e inclusive, con las mismas tasas, pretender hacer creer a la opinión pública que existe otra nueva reforma es contribuir a que la ciudadanía le pierda el valor al concepto “reforma”.

Lo primero a observar para obtener un buen sistema tributario, es definir con claridad los principios en los cuales se sostiene la recaudación fiscal, hoy es mundialmente aceptado como principio la equidad, simplicidad, transparencia, eficacia y eficiencia, mismos principios que impulsa el Banco Mundial hacia los países que van modificando sus sistemas de recaudación, éstos son los ejes orientadores para el desarrollo técnico y político de la estructura tributaria en una nación.

Por lo anterior es válido preguntarse si nuevas iniciativas legislativas obedecen a estos principios. Sin lugar a dudas, la equidad y la simplicidad están en juego entre el conflicto y el complemento, pero existe un principio absolutamente excluido de esta discusión, la transparencia hoy “no se oye padre”.
Aportemos en esta materia y honrando a la transparencia expuesta por el SII, expresemos algunos datos necesarios de entregar a la discusión legislativa.

Se define impuesto directo “Renta” al gravamen que afecta el incremento de la riqueza, este se divide en tres impuestos, las rentas del capital (primera categoría), las rentas del trabajo (segunda categoría) y toda aquella renta que no está definida en estas categorías y que implica un incremento de riqueza PERSONAL se establece a través Impuesto Global Complementario, que aglutina todas los ingresos personales que al individuo lo hacen más rico independiente su origen.

El sistema tributario chileno permite que todos aquellos impuestos pagados a través del capital por primera categoría, no vuelvan a pagar impuestos al ser traspasados los rendimientos de las empresas a sus propietarios (personas naturales). Así tenemos un sistema integrado de rentas donde se pretende evitar una doble tributación por las personales naturales al retirar de las empresas sus resultados.

La última modificación tributaria impulsada bajo el mandato de la Presidenta Michelle Bachelet, estableció que ciertas empresas, las más grandes, pudieran traspasar parcialmente (65%) los impuestos pagados por las empresas a las personas en objeto de una franquicia tributaria, alojadas en el régimen Semi-Integrado y otro sistema de Régimen Atribuida donde la franquicia tributaria se estableció al 100% para las personas naturales. El espíritu es que las MIPYMES aprovecharan la franquicia en forma íntegra. Ya veremos más adelante que dicha situación no se dio en forma absoluta.

Pero logremos escanear la composición de los contribuyentes en Chile y su régimen tributario, al 31 de diciembre de 2018, según datos del SII, publicados en el su página web, el 49% están suscritos al régimen atribuido, un 33% al régimen semi-integrado y un 18% al régimen simplificado (recuadro n° 1), 14 A, 14 B y 14 ter, respectivamente.
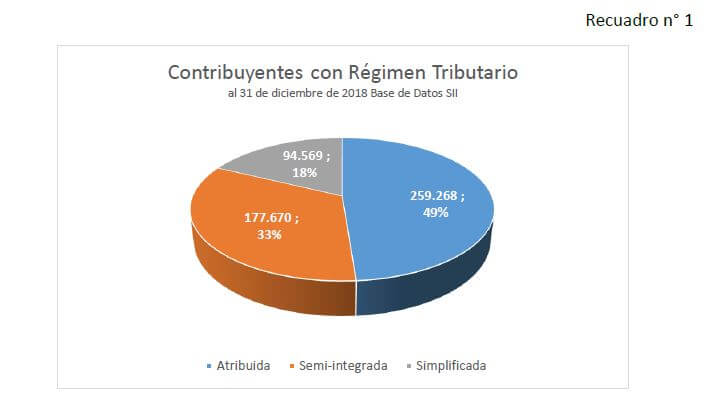
Podríamos destacar que prácticamente la mitad de sistema está integrado, aprovechando todos los impuestos pagados por las empresas para rebajar los impuestos personales, entre los impuestos pagados por las rentas obtenidas de las empresas y los retiro de sus propietarios.

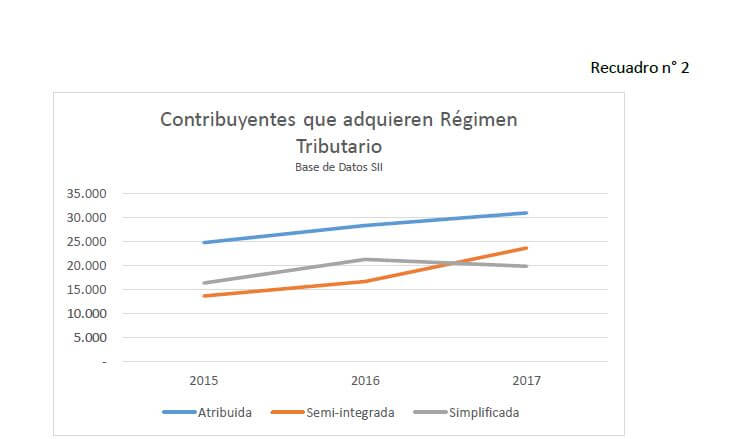
Si el sistema semi-integrado fuera tan nocivo lo que veríamos es que las empresas migren de sistema semi-integrado a renta atribuida para aprovechar el 100% de la franquicia y lograrían modificar sus estructuras jurídicas para lograr llegar a dicho sistema, la pregunta es…. ¿eso está sucediendo?, lo que observamos en el recuadro n° 2 es que la tasa del crecimiento de empresas en renta semi-integrado es mayor que la tasa de crecimiento de renta atribuida desde el año 2015 al año 2018, pareciera que cada nueva empresa que está fuera de la posibilidad de establecerse como renta simplificada que optan por sistemas de beneficio tributario optan más por un sistema que les proporciona un 65% de rebajas de impuestos por rentas retiradas que uno que le permite una rebaja del 100% de su impuesto global complementario. A razón de los hechos una primera conclusión es que los contribuyentes no escapan despavoridos del semi-integrados, más bien es al revés.
Uno de los argumentos que intentan validar la aprobación en la cámara sobre la idea de eliminar el sistema semi-integrado es la cantidad de micro y pequeños empresarios beneficiados con un sistema más simple y equitativo. Efectivamente si observamos, en el recuadro n° 3, la cantidad de contribuyentes que venden un máximo de 100.000 UF anuales, las MIPYMES capturadas en el sistema 14 B son alrededor de 165.000, (114.780 micro, 36.975 pequeña y 14.444 mediana), pero conlleva integrar también a un poco más de 11.474 grandes empresas. Aquí surge de inmediato otro cuestionamiento… ¿por qué no se integró solamente a las MIPYMES y dejaron en semi-integrado a las grandes?, parece que suprimir de raíz el sistema era la bandera de lucha del gobierno por marcar la diferencia con la gestión del gobierno anterior.
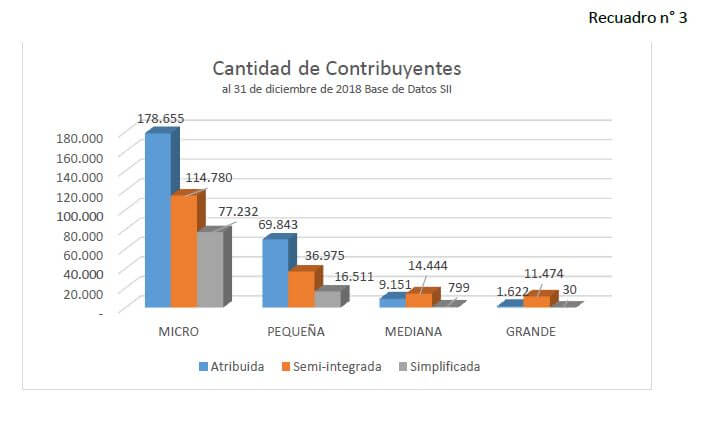
Hasta aquí, raya para la suma, es mejor ganar 165.000 MIPYMES, que liberar 11.474 grandes, podría conceder esa simple operación aritmética, pero habríamos esperado un esfuerzo mayor por pasar a renta atribuida o simplificada a las MIPYMES.

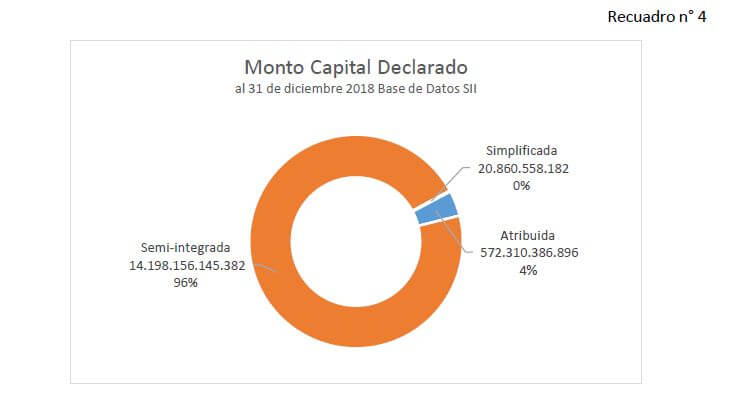
Ya tenemos lo que pareciera ser discutible y conocido, bajo el supuesto que todas las personas naturales que tributan en Global Complementario son idénticos, pero escarbemos un poco más en las bases del SII, si volvemos a filtrar los datos en los capitales declarados por esas mismas empresas, el resultado es abismante. Recordemos que el impuesto a la renta grava el incremento de la riqueza y en donde podemos obtener un indicador más cercano a la tributación, es el patrimonio declarado por las empresas en cada régimen (código 645 del formulario 22).

Al 31 de diciembre de 2018 el 96% de los capitales de las empresas hoy se someten al sistema semi-integrado y solo casi el 4% son renta atribuida, vale decir, si se integra todo el sistema, el 96% de los capitales de empresarios podrán aprovechar en forma íntegra, los impuestos pagados por sus empresas. Forme su juicio sobre el impacto de la liberalización empresarial.
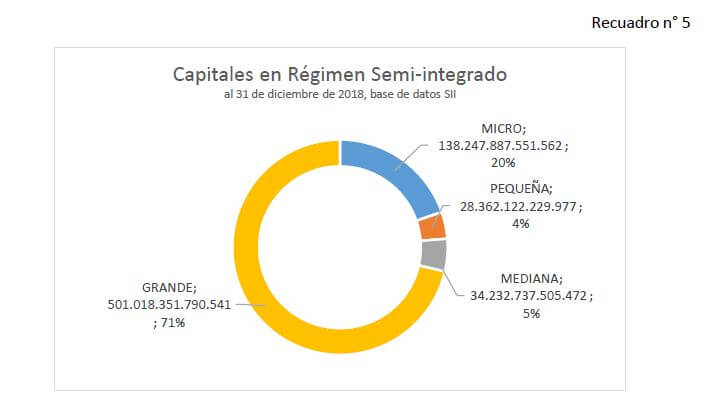
Vamos por un segundo zoom, en el recuadro n° 5, si vemos la estructura que da el SII a una micro, pequeña, mediana y gran empresa asociada a las ventas operacionales de cada una de ellas, podemos obtener que los capitales en semi-integrados, o sea el 96% del recuadro anterior, tenemos que el 29% de los capitales son MIPYMES (4% micro, 20% pequeñas y 5% medianas), mientras las grandes empresas, ostentan el 71% del capital restante…. Tercer cuestionamiento, ¿a qué capitales o tipo de empresario se está beneficiando con la integración?
Cabe destacar que este no es un análisis de la recaudación por tal motivo los principios de eficacia y eficiencia no están en discusión, no al menos en este documento.
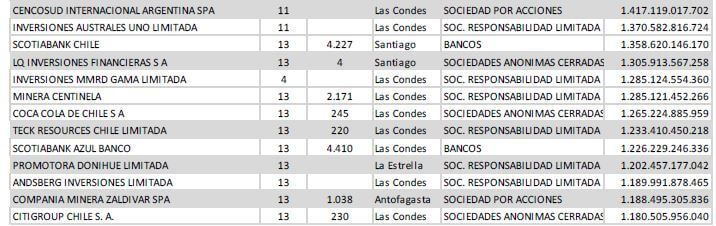
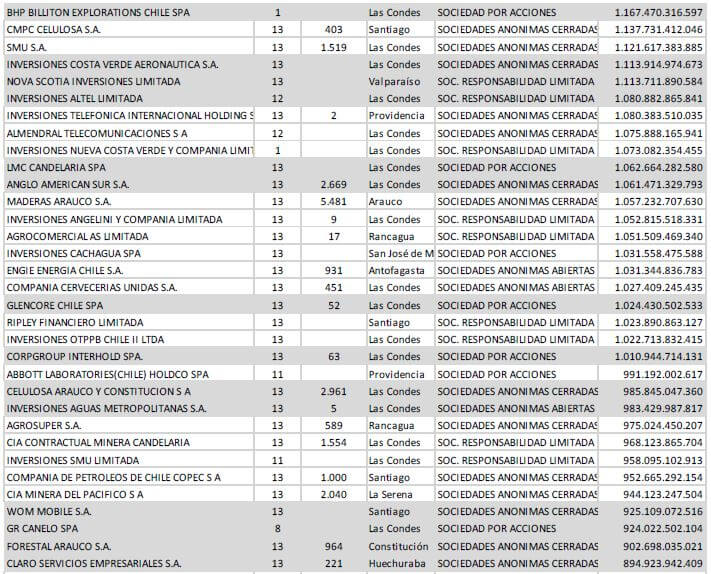
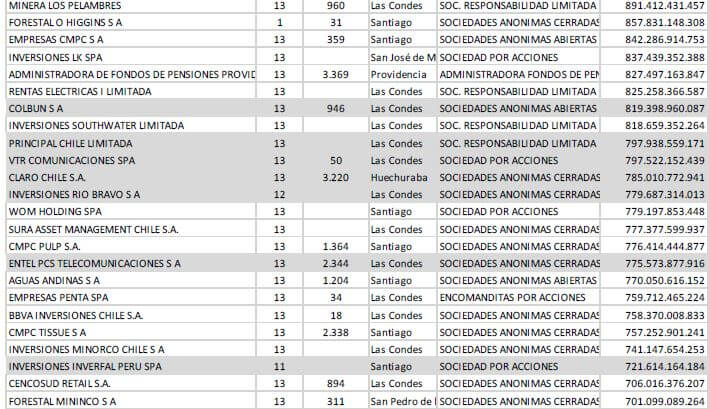
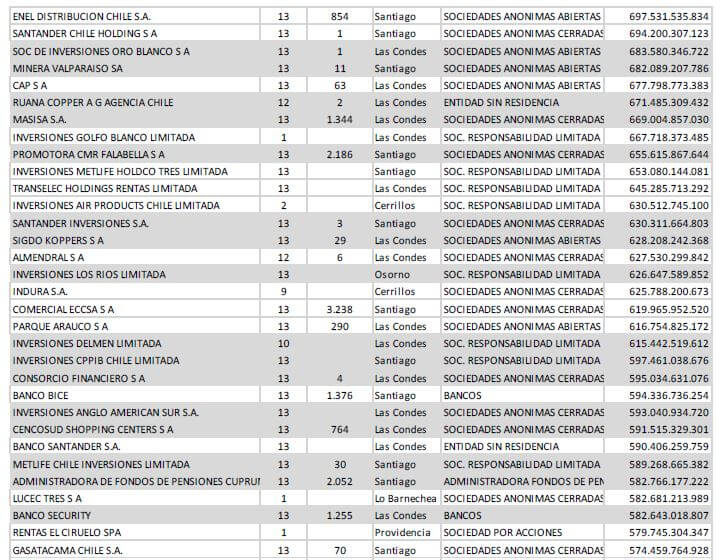
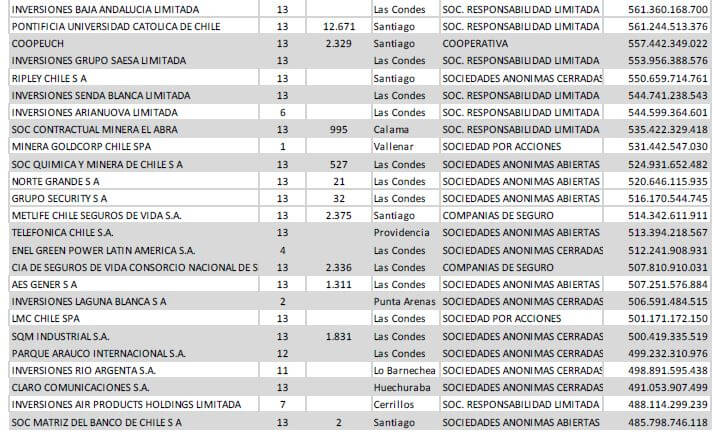
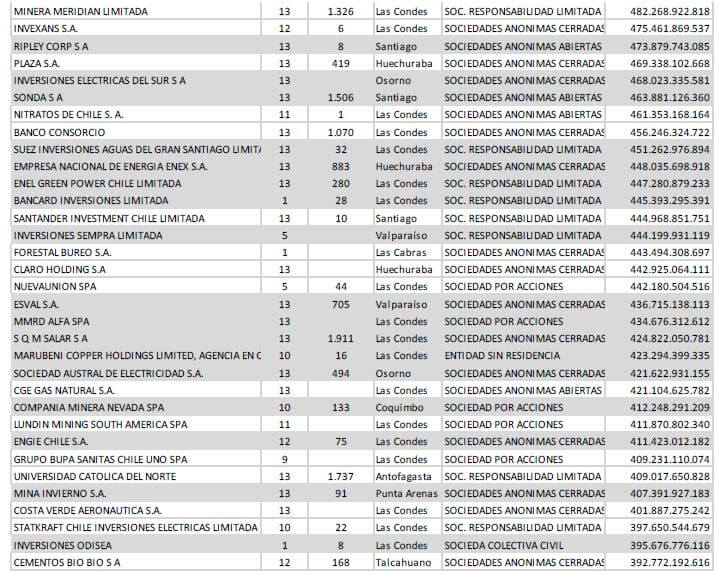
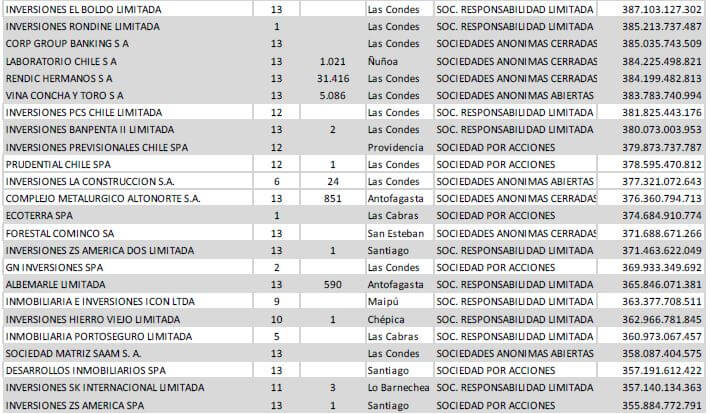
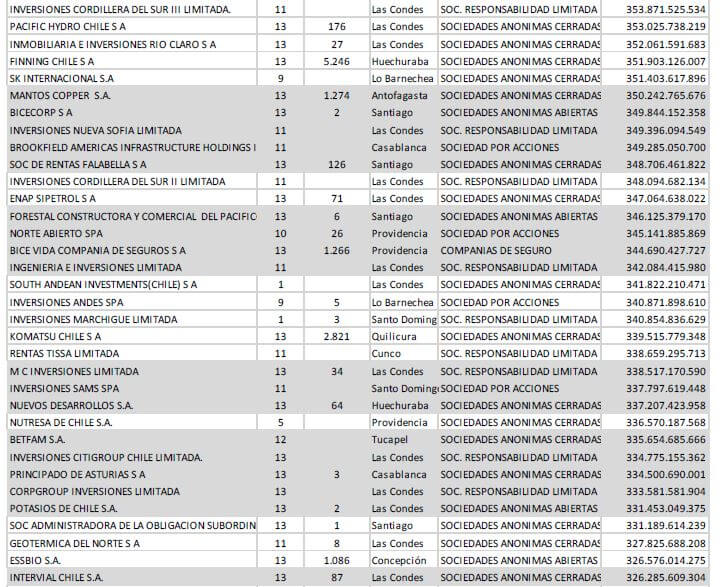
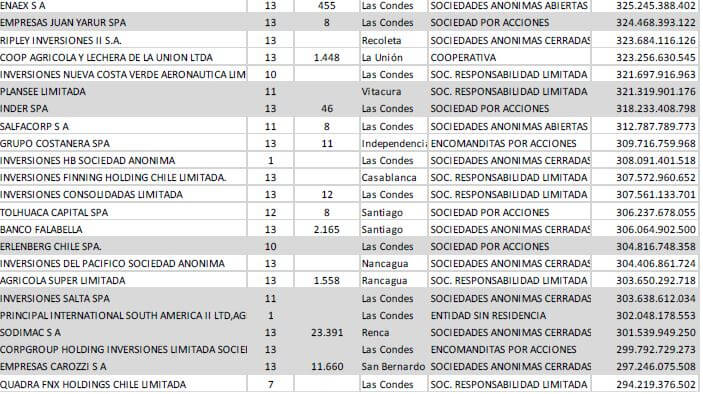
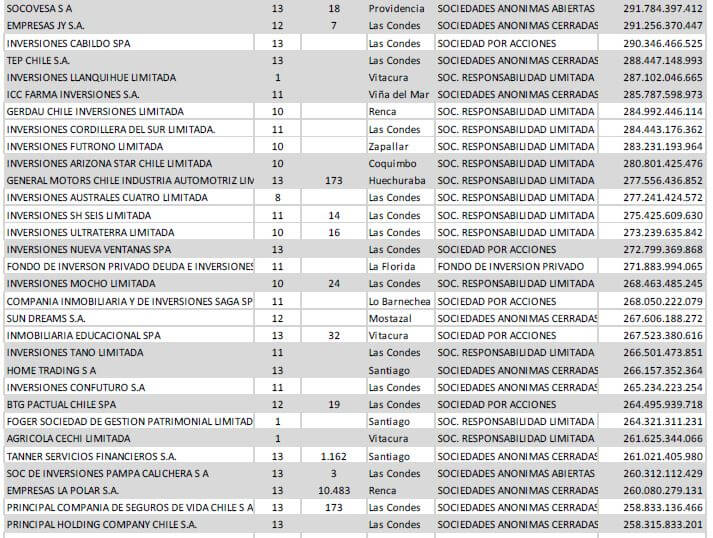
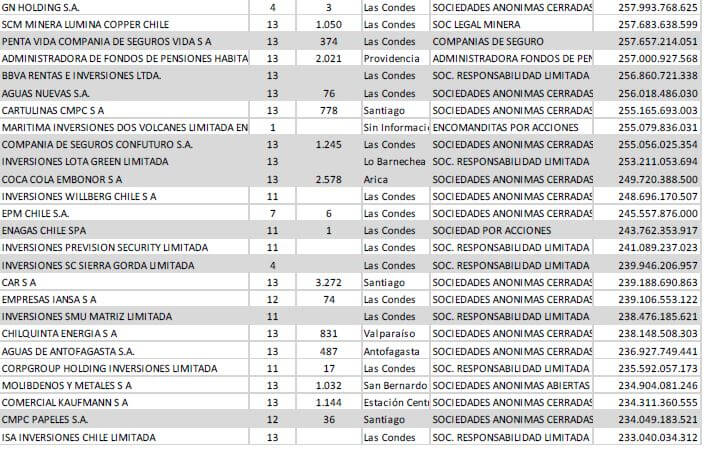
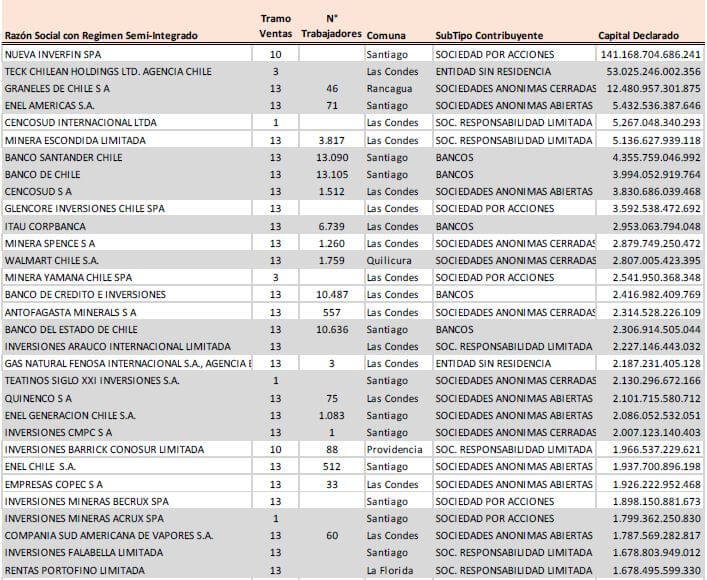
Revisando los datos expuestos, tal vez pueda obtener una mirada distinta y tal vez coincida con el título de este paper, pero la decepción es absoluta cuando le comparta el listado de las empresas. Insisto que es un listado público alojado en la página del SII.

En las hojas siguientes, las empresas que cambiarán su sistema de tributación si se aprueba la integración, ordenadas por monto de mayor a menor del capital declarado independiente su tamaño según clasifica el SII por sus ventas operacionales.

Y señalar además que se encontrará con empresas de alto capital pero con tramos de venta baja, por tal motivo no es extraño que tenga una micro empresa de venta prácticamente ínfima, con un capital de miles de millones de pesos, vuelva a observar el recuadro 5 y probablemente dirá que no le cuadra que existan micro empresas con alto capital,…… última pregunta de este artículo, ¿por qué sucede que el servicio clasifique de microempresa a un contribuyente con un capital tan rico?, la respuesta es sencilla, una sociedad de inversiones, solo se dedica a concentrar patrimonio para rentabilizar a sus propietarios, las conocidas “empresas de papel”, empresas que al desaparecer el sistema de tributación semi-integrado, también se benefician. //ELF


PD: Tramos de venta de 1 a 4 microempresa, 5 a 7 pequeña, 8 y 9 mediana, de 10 a 13 grande.
Publicado en: Columnas Etiquetado como: Camarada, DC, Democracia Cristiana, Hernán Quezada

Análisis de un camarada experto: ¿Quién paga la implementación de la reforma tributaria?

septiembre 25, 2019 by Admin Istrador Deja un comentario

Por Hernán Quezada (DC)
Docente de Legislación Tributaria CFT PUCV
Contador Auditor – Ingeniero Comercial
Magister en Economía Aplicada a Política Pública

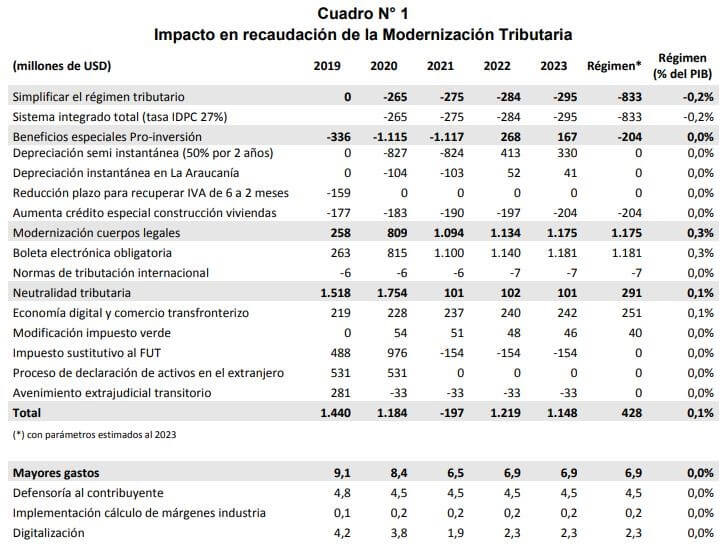
Ya he expuesto anteriormente a quienes beneficia la mal llamada “Reforma Tributaria”. Los dueños del 71% de los capitales del país en sistema semi integrado que categorizan en grandes empresas y 29% de los capitales de empresas que categorizan en micro, pequeñas y medianas empresas. A estos contribuyentes dueños de esos capitales, los estamos liberando de enterar al fisco un monto de 833 millones de dólares, vale decir, aquellos propietarios de empresas en que su impuesto global complementarios (impuestos a personas naturales) dejarán de pagar el respectivo tributo.

Revisado el proyecto de ley podemos extraer el cuadro anterior, entregado por el gobierno a la proyección de recaudación fiscal, en la penúltima columna (régimen) podemos observar el efecto neto de los impuestos. Así el cuadro expone una menor recaudación por integración de 833 millones de dólares y crédito IVA a las viviendas de 204 millones de dólares, que deja de recibir el estado y que financia en compensación con mayor recaudación por otras vías. Cuáles vías y de qué forma el gobierno pretende financiar su proyecto, es el alcance que daremos a este análisis.

En lo principal, tres ítems son los que deberán soportar la “modernización tributaria” impulsada por el gobierno, (a) boleta electrónica obligatoria, (b) Economía digital y (c) modificación impuesto verde, en 1.181; 251 y 40 millones de dólares respectivamente. Si bien existen otros ítems, los descritos en este párrafo son la estructura financiera relevante.

Boletas electrónicas obligatorias y Economía digital son materias de IVA, por lo tanto es necesario hacer un punto de cómo se comporta la recaudación del IVA. Si me permiten un primer alcance, recordemos que en Chile el sistema tributario se divide en impuestos directos, principalmente impuesto a la renta, que gravan la riqueza o derechamente el incremento de las riquezas sean estás del capital o del trabajo; y por otro lado tenemos impuestos indirectos, como el IVA u otros impuestos que gravan el consumo (ILA, específicos, al lujo). Se denominan indirectos por que no afectan el incremento de la riqueza, si no que afecta los actos que pudieran hipotéticamente generar riqueza. Así, también se define al IVA como un impuesto regresivo en la medida que cualquier aumento de la tasa afecta el consumo, y si afecta al comprador final, esto retrae la producción por efecto de menor consumo.

Si ponemos el IVA en un escenario básico, por ejemplo la industria panificadora, un incremento del IVA a un mercado como el pan, éste afectará negativamente en la misma medida a personas en situación de calle, que producto de su recolección de monedas, le cuesta más caro el alimento por efectos del IVA, pero de la misma forma afecta al magnate que consume el mismo producto básico. El IVA no hace distinción de alguien que posee más riqueza de alguien que no la tiene para soportar el incremento de impuesto al consumo. Aclarado el concepto podemos seguir el análisis.

Conforme a lo anteriormente expuesto y revisando la importancia que posee el financiamiento del proyecto de ley, se puede concluir que se está liberando un impuesto progresivo como el Global Complementario, que puede discriminar quienes ganan más de quienes ganan menos, con un impuesto regresivo como el IVA, donde todos los consumidores se sentirán afectados por sustentar una compensación.

A.- Boletas Electrónicas Obligatorias.

Un principio elemental a todo sistema tributario es la eficacia en la recaudación, al respecto puedo señalar que la emisión de boleta electrónica obligatoria reducirá la evasión, sin lugar a dudas, todo el mérito en esta medida, acertada por lo demás, y hace justicia al alcance de los tributos para recaudar aquellos impuestos que burlan la fiscalización. Pero atendiendo al título de este artículo….. Sería prudente preguntarse, ¿En qué segmento de la población

Se apunta para lograr exigir mayor recaudación donde hoy no están enterando al fisco?, para lograr identificar quién está financiando el 80% del total de la iniciativa legislativa como el ítem más importante de recaudación fiscal a partir de este proyecto de ley, tomemos algunos análisis del mismo proyecto presentado por el gobierno.

“La obligatoriedad del uso de la boleta electrónica aumentará los ingresos fiscales vía menor evasión. En base a estimaciones del SII, ya el uso de los vouchers de Transbank como boletas en algunos comercios habría reducido la evasión en un 9,9% tratándose de micro empresas y, en torno a 12,1%, en el caso de las pequeñas empresas. Para estimar el impacto de la boleta electrónica obligatoria se proyecta una reducción de la evasión de tasas similares para las micro y pequeñas empresas respecto a la experiencia con el uso de los vouchers de Transbank como boletas. También se estima una reducción permanente en la evasión de las medianas y grandes empresas en 5% y 1,5%, respectivamente”.

Tomando en términos tácitos la referencia general de la boleta electrónica, podemos identificar que la recaudación por esta medida que los 1.181 millones de dólares se extraen de los siguientes segmentos:

TAMAÑO DE LA MAYOR
EMPRESA RECAUDACIÓN
Micro Empresa 9,9%
Pequeña Empresa 12,1%
Mediana Empresa 5,0%
Grandes Empresas 1,5%

Por lo tanto, esta modernización tributaria hace responsable de recaudar el 80% del total de la iniciativa legislativa a las MIPYMES, donde a juicio del gobierno se concentra la evasión de impuestos IVA. Datos entregados por el mismo proyecto de ley.

B.- Economía Digital

Un sector tan sensible a los cambios sociales como son los jóvenes, poco y nada dicen de esta materia, es extraño no encontrar cuestionamientos por parte de las juventudes políticas estableciendo posiciones respecto de quienes les corresponderá financiar una buena parte de la iniciativa tributaria de este gobierno.

Los impuestos digitales financian el 17% total del proyecto de ley. Al respecto, si ponemos una aplicación del IVA de 10% a las plataformas digitales, ¿quién paga este impuesto?, Un buen estudiante de introducción a la economía diría “depende”, y efectivamente depende de que tan sensible se comportan consumidores o productores a la variación del precio a causa de un mayor valor por efectos del IVA (impuestos en la elasticidad precio de la demanda y/o la oferta).

En términos intuitivos si analizamos el mercado de las plataformas digitales, los oferentes de las mismas no varían sus estructuras de costos adicionales (costo marginal) por efecto del IVA, pero lo relevante es saber cuántos menos usuarios implica suministrar si aumenta su costo, es probable que esa relación sea significativa porque sus costos operan en el óptimo de un precio dado, por el contrario, los usuarios de Spotify, AirBnB, Deezer, Netflix, Uber Eats, Rappi, entre otros, poseen un comportamiento de consumo invariable al aumento del precio de estos servicios, siempre y cuando éstos sigan moviéndose en un rango de precios bajos, como ha sido el mercado objetivo de estos servicios y el 10% adicional por este servicio no pareciera ser determinante en el comportamiento de los consumidores. De acuerdo a lo anterior, entonces la recaudación fiscal de este ítem la asumen prácticamente en forma íntegra los consumidores y no las empresas que prestan esos servicios (demanda inelástica y oferta elástica) por que los usuarios están más dispuestos a asumir mayores precios, en tanto las empresas están dispuestas a asumir menos los aumentos de costo. Primera conclusión y un poco apresurada (por que se deben revisar los cálculos econométricos del mercado, cifras que cuesta encontrar una validación de los mismos), los 251 millones de dólares los financian los consumidores chilenos de plataformas digitales y prácticamente nada las empresas extranjeras de dichos servicios.

Contrastemos este liviano análisis microeconómico con la radiografía de cada plataforma digital, pongamos la lupa en el mercado de las plataformas digitales. ¿Quiénes son los usuarios o consumidores de estas plataformas digitales?, a continuación algunos detalles de éstos.

El proyecto de ley señala lo que sigue en esta materia: “El efecto en recaudación por el impuesto a los servicios digitales se calcula estimando los ingresos en Chile de los principales servicios utilizados por los consumidores nacionales. La información se obtiene de estudios provenientes de la Comisión Nacional de Productividad, Emarketer y estadísticas proporcionadas al público por las propias empresas. En base un escenario conservador en la estimación de ventas para dichas plataformas, se calcula el impuesto con la tasa de 10%. La proyección del crecimiento de los ingresos para cada plataforma hasta alcanzar estado de régimen difiere de acuerdo a la información proporcionada por cada empresa”.

Tomando la misma referencia y en el entendido que el sustento de información es vaga, sin ir más lejos, la referencia que hace el gobierno es el estudio de la Comisión Nacional de Productividad, éste se encuentra en el apartado de informes “en elaboración”. Un dato tan importante y en el gobierno se permitieron proyectar recaudación sobre un informe no terminado.

Para avanzar en el análisis, asumamos que el informe en elaboración de la Comisión Nacional de

Productividad no difiere del final y también nos permitamos validar algunas referencias:


Airbnb

“En Chile, Airbnb recibió a más de 542 mil turistas el año 2017 con un volumen de operaciones estimado de al menos US$50 millones”….., cita textual del informe “Estudio Tecnologías Disruptivas” de la Comisión Nacional de Productividad. (1).

Un alcance importante en materia de IVA y que también señala el informe de la comisión, pero que no tiene referencia alguna en el proyecto. Los ingresos de los servicios de hotelería en Chile pagados por extranjeros se asimilan a exportación y por tal motivo se encuentran exentos de IVA, así los “ingresos en moneda extranjera, hoteles registrados en el S.I.I., Servicios a turistas extranjeros sin domicilio ni residencia en chile, y donde el turista debe pernoctar” según artículo 12° letra E, número 17 de la Ley 825. Lo que nos lleva a concluir que por la vía de ésta plataforma, los impuestos digitales los pagan los nacionales que buscan un servicio de menor costo, principalmente jóvenes. Los turistas extranjeros, “nada”, porque los ingresos por pagos realizados por extranjeros están exentos de IVA y no implican recaudación fiscal.

Pero Airbnb no solo ofrece su servicio de plataformas a Huéspedes si no que también a Anfitriones a quienes también cobra una comisión, el mismo informe de la Comisión Nacional de Productividad tipifica a los huéspedes, …….“en Chile 19.576 alojamientos activos (con más de una reserva en el año), incluyendo 13.520 casas o departamentos enteros (69%), 5.657 habitaciones privadas (29%), y 399 habitaciones compartidas (2%). Así, la mayoría de los alojamientos son viviendas destinadas al arriendo, y no habitaciones en la misma residencia del propietario. Los alojamientos listados se concentran mayoritariamente en la región Metropolitana (42%), seguido de Valparaíso (25%), Coquimbo (7,4%) y La Araucanía (6%)”.

Usted puede observar en la referencia anterior, que los anfitriones son pequeños emprendimientos donde se dispone de habitaciones no comercial al público en general, para sorpresa suya, los 19.578 anfitriones nacionales también pagan una comisión a la plataforma, por lo tanto podemos concluir que el 10% en esta plataforma digital, lo pagarán los 19.578 emprendimientos nacionales y los turistas nacionales, porque los turistas extranjeros, no asumen este impuesto por las franquicias que posee el IVA por asimilarlo a una exportación.

Netflix

La compañía de entretenimiento de películas y series de alto consumo masivo anunció el 2 de septiembre reciente un aumento de las sus tarifas en 8, 18 y 23% sus planes básico, medio y premium respectivamente, ajuste de precios que no hacía desde agosto de 2017

(2). Un alza tan significativa por parte de la compañía, denota el comportamiento de los consumidores y hablábamos en párrafos anteriores – volvemos a la demanda inelástica -, y lo por tanto en este mercado el alza de precios es capaz de soportarla el consumidor.

C.- Impuesto verde a las fuentes fijas

Una materia necesaria al establecer políticas medioambientales es identificar la efectividad de éstas en el propósito final, esto es conservar o cuidar el bien público, entendiéndose como tal el derecho a vivir en un ambiente libre de contaminación. En este sentido existen políticas medioambientales clasificadas – según Barry Field en su libro “Economía Ambiental” (3) – en políticas de descentralizadas, políticas de comando y control y políticas de incentivos. Si bien las primeras iniciativas de regulación ambiental en chile han estado en orden implementar políticas de comando y control, basado en normar la emisión de contaminantes, en materia de políticas de incentivo, poco (entiéndase por incentivo a dejar de emitir contaminantes), salvo la última modificación tributaria del año 2014.

Sobre esta materia indicar dos alcances, primero, la eficacia de la política, que en el espíritu de la norma tiende a reducir la contaminación de las fuentes sean estas móviles o fijas, y por tal motivo en el mediano y largo plazo, la recaudación tiende a disminuir, sin ir más lejos la recaudación por fuentes fijas a partir del impuesto verde del año 2014 se redujo, lo que otorga un buen propósito (4). Pero esta medida es cuestionable en términos que no es posible sustentar una base de recaudación por políticas que cumplen un propósito de reducir la emisión de contaminantes y por lo tanto reduce la carga impositiva, lo lógico es no tomar una medida de recaudación transitoria en compensación a una medida de recaudación permanente como lo es la integración.

En segundo término, y solo para el análisis teórico debido a la falta de datos para inferir este alcance. Podría una empresa asumir el costo del impuesto por contaminar, por el sencillo hecho que los beneficio y los retornos por producir contaminando sean mayores que el costo del impuesto.


Fuentes:

  • https://www.comisiondeproductividad.cl/estudios/estudios-en-proceso-originados-por-cnp/tecnologias-disruptivas-desafios-riesgos-y-oportunidades/
  • https://www.latercera.com/la-tercera-pm/noticia/netflix-sube-el-precio-de-sus-planes-en-chile/803617/
  • Barry Field & Marta Field, “Economía Ambiental” Mc Graw Hill, Tercera Edición.
  • http://www.economiaynegocios.cl/noticias/noticias.asp?id=565572

Publicado en: Columnas, Politica Etiquetado como: Camarada, columna, especialista, Hernán Quezada, Reforma Tributaria

Copyright © 2026 · Author Pro on Genesis Framework · WordPress · Acceder

Enviar WhatsApp