• Saltar al contenido principal
  • Skip to secondary navigation

En la Fontana

A reconstruir la centroizquierda

  • Noticias
  • Política
    • Congreso
    • Ejecutivo
    • Municipio
    • Otros
  • Entrevistas
  • Opinión
    • Editorial
    • Columnas
  • Clipping Noticioso
  • Archivos con Historia
  • En La Fontana TV
  • Quienes Somos
  • Noticias
  • Política
    • Congreso
    • Ejecutivo
    • Municipio
    • Otros
  • Entrevistas
  • Opinión
    • Editorial
    • Columnas
  • Clipping Noticioso
  • Archivos con Historia
  • En La Fontana TV
  • Quienes Somos

Foro

El voto: ¿Derecho o deber?

julio 8, 2021 by Admin Istrador Deja un comentario

Por Andrés Palma

Economista DC y de Foro para el Desarrollo Justo y Sostenible

Se vuelve a legislar la obligatoriedad del voto, es un compromiso con la igualdad, pero si no hay sanción, ¿será obligatorio?

En 2013 se aplicó por primera vez el voto voluntario y la inscripción automática. Ya en esa fecha fue posible medir su impacto en la composición del universo electoral.

Un informe del Estudio de Valores Sociales de la USACH nos dijo que, en la primera vuelta de las elecciones presidenciales y parlamentarias de fines del 2013, la participación electoral fue muy diferenciada en función de, principalmente, dos variables: Edad y Nivel Socioeconómico. El informe señalaba que a mayor edad hubo mayor participación electoral, es decir los mayores votaron en mayor proporción que los más jóvenes, y a mayor nivel socioeconómico hubo mayor participación electoral, es decir los más ricos y educados votaron en una proporción mayor que los más pobres y con menor nivel de educación.

El mismo Estudio preguntó por la auto calificación en la escala social, y casi un 90% de los que se autodefinían como clase alta o media alta votaron en esa elección, cuando la participación global alcanzó a solo un 52% del padrón.

Un nivel de participación bajo en si no tendría por qué ser un problema. Muchos estudios dicen que hay sociedades desarrolladas y no tan desarrolladas en que la participación es baja. Pero es un problema si la participación electoral es segregada, como demostró el Estudio de Valores Sociales.

Posteriormente se modificó el sistema electoral instaurado por la dictadura por uno que permitiera una representación más amplia y que hiciera más igualitaria la representación, con el objeto de mejorar la participación, ya que con el sistema que prevalecía el voto de una persona en Maipú valía menos de la mitad que el voto de una persona en Melipilla, y menos de la cuarta parte que en Vallenar. Pero el problema de la baja participación se mantuvo, y se mantuvo la diferencia por edad y por nivel socioeconómico.

La expectativa del cambio constitucional elevó la participación en el plebiscito, y se modificó la legislación para que los independientes pudieran constituir listas con mayor facilidad, para incentivar la participación, pero esta cayó nuevamente papa la elección múltiple de alcaldes, concejales, gobernadores y convencionales constituyentes, y se mantuvo la diferencia por edades y niveles socioeconómicos.

No funciona bien una sociedad donde los ricos y calificados participan y los demás no lo hacen. Por eso tiene sentido el que el voto sea obligatorio y que, como en otros aspectos sociales relevantes como el pago de impuestos o el correcto comportamiento en las calles, haya una sanción al que no cumple.

Hoy día se legisla para reponer el voto obligatorio, lo que es una buena noticia.

Pero aún hay quienes se oponen al voto obligatorio y lo hacen argumentando que la baja participación no es un problema, que los que no participan están conforme con la situación de la sociedad, pero eso sería contradictorio con que son los más privilegiados los que más participan. Ese planteamiento esconde dos realidades, una es obvio y corresponde a la defensa de lo actual que realizan esos privilegiados, pero otro es más difuso y corresponde a la idea ya dominante que el Estado y sus instituciones no son necesarias, incluida la democracia representativa y sus articuladores, los partidos, y que debe prevalecer la libertad sobre la comunidad.

Otros siendo partidarios del voto voluntario reconocen que hoy, asamblea constituyente mediante, no es posible mantener esa posición, y aceptan y apoyan el voto obligatorio, pero rechazan que deba haber una sanción a su incumplimiento, olvidando por ejemplo que ser vocal de mesa es obligatorio. Ello no resolverá la situación de diferencial de voto y, posiblemente, incrementará solo marginalmente la participación.

Nadie discute que el voto es un derecho, pero para algunos no debe ser una obligación o compromiso. Es el deterioro del sentido de comunidad en el sentido más amplio de la palabra.

Pero queda la esperanza que el parlamento renueve ese sentido perdido, y luego lo ratifique la nueva constitución
Publicado en: Columnas, Notas Etiquetado como: Andrés Palma, columna, Columnista, Foro, Foro para el Desarrollo Justo y Sostenible

Retiro de fondos: solución privada a problema público

marzo 12, 2021 by Admin Istrador Deja un comentario

Por Andrés Palma

Economista del Foro para el Desarrollo Justo y Sostenible

Es claro que el esfuerzo fiscal no ha estado a la altura de las necesidades, pero ello no ha sido por errores técnicos o desconocimiento de la realidad, sino por una clara definición política: poner el acento en el esfuerzo privado, como ocurre con los retiros de fondos de las AFP, es consistente con los principios subsidiarios establecidos en la Constitución del 80, en el programa de la derecha y el discurso de Piñera y Lavín, ya que promueven la solución privada a problemas públicos. Los retiros de fondos de los ahorros previsionales no son la mejor manera de enfrentar la crisis y cada vez lo serán menos. Aplicar soluciones privadas a problemas públicos nunca es el mejor camino, si se recurre a ello es “ante la ausencia de una acción decidida por parte del Gobierno”.

La Superintendencia de Pensiones ha informado recientemente que los retiros de fondos de las cuentas individuales de ahorro previsional suman algo más de US$ 34.400 millones. Informa también que los retiros de los fondos de Seguro de Cesantía suman alrededor de US$ 1.300 millones desde el inicio de la pandemia. Sumados, los ahorros de las personas han disminuido en unos US$ 35.700 millones desde el inicio de la crisis.

Por su parte, el director de Presupuestos ha informado –en el último Informe de Finanzas Públicas actualizado al 4 de marzo– que el esfuerzo fiscal para paliar la crisis del COVID alcanza a unos US$ 9.300 millones de dólares.

Sumados, el uso de ahorros de los trabajadores y el esfuerzo fiscal, se llega a la no despreciable cifra de US$ 45.000 millones, casi un quinto del PIB. Pero las cifras nos muestran que el sacrificio de los ahorros personales ha sido cuatro veces el esfuerzo fiscal.

Hace casi un año, el 19 de marzo del 2020, el Foro para el Desarrollo Justo y Sostenible declaraba que “en una crisis de esta magnitud el grueso del esfuerzo corresponde más a la política fiscal que a la política monetaria. Por ello, es deseable que el gasto fiscal aumente más del 8,6%, considerando que esta crisis puede ser incluso peor que la del 2009, cuando el gasto fiscal aumentó 16 %”. Cinco días después señalaba: “El Gobierno sigue siendo insensible a la magnitud de la crisis. Las medidas anunciadas por el ministro de Hacienda son claramente insuficientes; su monto no responde a la magnitud del desafío”.

Es claro –de revisar las cifras– que el esfuerzo fiscal no ha estado a la altura de las necesidades, pero ello no ha sido por errores técnicos o desconocimiento de la realidad, sino por una clara definición política: poner el acento en el esfuerzo privado, como ocurre con los retiros de fondos de las AFP, es consistente con los principios subsidiarios establecidos en la Constitución del 80, en el programa de la derecha y el discurso de Piñera y Lavín, ya que promueven la solución privada a problemas públicos.

En una sociedad solidaria, pero también en algunas que no lo son tanto, ante la pandemia y la recesión que ha provocado, la solución ha sido que el Estado provea los medios para su superación, lo que luego se financiará con impuestos, normalmente progresivos. En cambio, en el Chile neoliberal e impulsado incluso por quienes no se declaran como neoliberales, la solución ha sido que cada quien resuelva el problema por sus propios medios, recurriendo a sus ahorros. La privatización de la solución.

En una sociedad solidaria, pero también en algunas que no lo son tanto, ante la pandemia y la recesión que ha provocado, la solución ha sido que el Estado provea los medios para su superación, lo que luego se financiará con impuestos, normalmente progresivos. En cambio, en el Chile neoliberal e impulsado incluso por quienes no se declaran como neoliberales, la solución ha sido que cada quien resuelva el problema por sus propios medios, recurriendo a sus ahorros. La privatización de la solución.

La opción política de la derecha, como vemos, le ha dado resultados: 4/5 de la reactivación han provenido del ahorro de las personas.

Como sabemos, cuando se aplican soluciones privadas a problemas públicos hay unos que ganan y otros que pierden o, al menos, unos ganan más que otros. Esto lo demostró el presidente del Banco Central en su informe con motivo del “Chile Day”, que se realiza todos los años para dar cuenta a los analistas financieros internacionales de las perspectivas de la economía. De acuerdo a la gráfica que presentó, del total de retiro de fondos desde las AFP, unos US$ 15.000 millones han beneficiado al 20 % de mayores ingresos de la sociedad.

Por su parte, los costos asociados a dicha solución no son menores. De acuerdo a las cifras entregadas por la Superintendencia de Pensiones, más de 2 millones de personas han quedado ya sin ahorros, cifra que se incrementará en otros 2 millones si hay un tercer retiro y todos los que disponen de hasta cuatro millones de pesos hacen uso de todo su ahorro.

Pero los retiros han permitido reactivar la economía, que igual cayó un 6 % el año pasado, y generar empleos, que si son formales cotizan en el sistema de AFP, manteniendo su funcionamiento y generando rentabilidad a sus administradores. De esta manera, los ahorros de los trabajadores han vuelto, en parte, a transformarse en ahorros previsionales y a rentabilizar el sistema.

En este contexto de prolongación de la crisis, tal vez un tercer retiro sea útil para la reactivación de la economía, pero, de producirse, hay que tener claro que solo podrán acceder a él las personas que tenían depósitos superiores a ocho millones de pesos y los que no retiraron sus fondos en los dos retiros anteriores, por lo que el efecto en la economía será menor que el alcanzado en 2020.

Los retiros de fondos de los ahorros previsionales no son la mejor manera de enfrentar la crisis, y cada vez lo serán menos. Aplicar soluciones privadas a problemas públicos nunca es el mejor camino, si se recurre a ello es “ante la ausencia de una acción decidida por parte del Gobierno”, que ha “llegado tarde, a cuentagotas, con insuficientes montos y cobertura y con mecanismos de acceso demasiado complejos”, como ha señalado el Foro para el Desarrollo Justo y Sostenible.

Cuando el Gobierno falla, hay que actuar, pero no hay mucho que celebrar con los retiros, salvo que se crea que los problemas públicos se resuelven con soluciones privadas.//ELF

Publicado en: Columnas, Notas, Politica Etiquetado como: AFP, Foro, tercer retiro

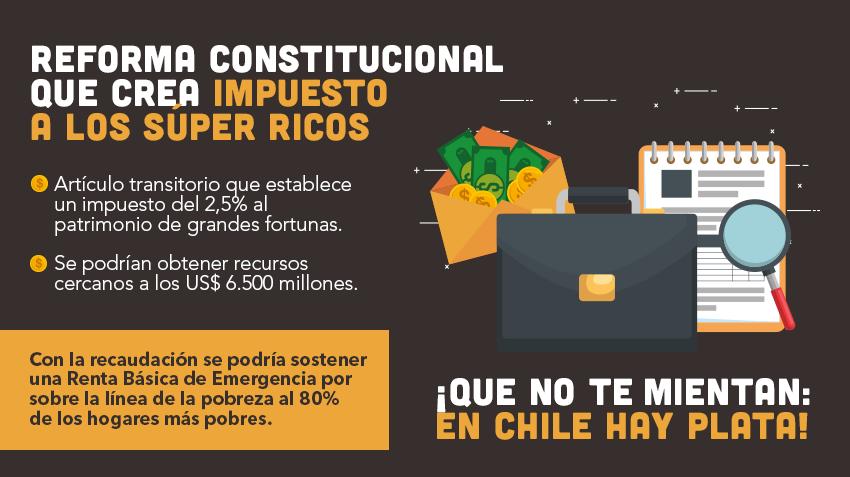
Foro de Desarrollo Justo y Sostenible respalda proyecto de impuesto a los «Súper ricos»

septiembre 1, 2020 by Admin Istrador Deja un comentario

*En La Fontana publicamos declaración pública del Foro de Desarrollo Justo y Sostenible. En este centro de estudios, manifiestan: «Nuestro decidido apoyo al proyecto de impuesto a los súper ricos, en actual tramitación en la Cámara Baja, por cuanto es una medida que apunta al necesario esfuerzo interno requerido para financiar parte de los costos de la crisis sanitaria y social, focalizándose en quienes realmente pueden hacer la contribución».

En el Foro, añaden: «Hay un precedente Legal a considerar en su tramitación. En efecto, en nuestro país ya existió un impuesto al patrimonio conforme a la Ley 17.073 del año 1968 y que estuvo vigente a partir del 1 de enero de 1969 hasta el año 1974 en que fue derogado. Consideramos que algunos de los conceptos, definiciones y antecedentes de contenidos esa Ley, pueden servir como un buen antecedente y elemento de juicio a tener presente en la tramitación y perfeccionamiento del actual proyecto en actual trámite.

Entendemos que el actual proyecto está en su segunda semana de tramitación y que es perfectible, es en este sentido destacamos algunos puntos:

1. Patrimonio. Aclarar que se trata de patrimonio neto, esto es, activos menos pasivos.

2. Umbral. Rebajar el monto umbral a por lo menos US$ 10 millones, lo cual afectaría a aproximadamente 4.000 personas, menos del 0,03% de la población adulta.

3. Monto Exento. Establecer el impuesto al monto por sobre los US$ 10 millones, en otras palabras, si alguien tiene US$ 20 millones, pagará por sólo por los US$ 10 millones restantes.

4. Recaudación. Los cambios propuestos, estimamos, podrán generar una recaudación entre US$ 4.000 y US$ 5.000 millones.

5. Complimiento. El proyecto debe contemplar fuertes sanciones para quienes en la declaración de patrimonio no reporten todos sus activos o inflen sus pasivos. Debe entenderse que este comportamiento es un acto ilícito y perjudicial para el país».

Y concluyen: «De esta forma, nos ponemos a total disposición de las y los parlamentarios, con el objetivo de fortalecer un proyecto que consideramos esencial dada las actuales necesidades financieras y el contexto de dramática desigualdad del país, acentuada enormemente por la crisis social y sanitaria».

*Ver declaración:

[pdf-embedder url=»https://diarioenlafontana.cl/wp-content/uploads/2020/09/Foro-27-Impuesto-super-ricos-01092020.pdf» title=»Foro 27- Impuesto super ricos 01092020″]

Publicado en: Notas, Politica Etiquetado como: Andrés Palma, declaración pública, Foro, Foro para el Desarrollo Justo y Sostenible, Impuesto a los súper ricos, Ricardo FFrench-Davis, súper ricos

Copyright © 2026 · Author Pro on Genesis Framework · WordPress · Acceder

Enviar WhatsApp