


Intenso se ha tornado el debate del sistema tributario por estos días en nuestro país, diversos han sido en la historia republicana las indicaciones para establecer un mejor sistema de recaudación en qué sostener el financiamiento del estado y el desarrollo de la política pública.
Por Hernán Quezada Sepúlveda
Docente de Legislación Tributaria CFT PUCV
Contador Auditor – Ingeniero Comercial
Llamar hoy reforma a cualquier indicación tributaria es presuntuoso atendiendo a que sólo se logran establecer adecuaciones y ajustes. De reforma poco, el sistema de impuestos directos e indirectos sigue siendo el mismo e inclusive, con las mismas tasas, pretender hacer creer a la opinión pública que existe otra nueva reforma es contribuir a que la ciudadanía le pierda el valor al concepto “reforma”.
Lo primero a observar para obtener un buen sistema tributario, es definir con claridad los principios en los cuales se sostiene la recaudación fiscal, hoy es mundialmente aceptado como principio la equidad, simplicidad, transparencia, eficacia y eficiencia, mismos principios que impulsa el Banco Mundial hacia los países que van modificando sus sistemas de recaudación, éstos son los ejes orientadores para el desarrollo técnico y político de la estructura tributaria en una nación.
Por lo anterior es válido preguntarse si nuevas iniciativas legislativas obedecen a estos principios. Sin lugar a dudas, la equidad y la simplicidad están en juego entre el conflicto y el complemento, pero existe un principio absolutamente excluido de esta discusión, la transparencia hoy “no se oye padre”.
Aportemos en esta materia y honrando a la transparencia expuesta por el SII, expresemos algunos datos necesarios de entregar a la discusión legislativa.
Se define impuesto directo “Renta” al gravamen que afecta el incremento de la riqueza, este se divide en tres impuestos, las rentas del capital (primera categoría), las rentas del trabajo (segunda categoría) y toda aquella renta que no está definida en estas categorías y que implica un incremento de riqueza PERSONAL se establece a través Impuesto Global Complementario, que aglutina todas los ingresos personales que al individuo lo hacen más rico independiente su origen.
El sistema tributario chileno permite que todos aquellos impuestos pagados a través del capital por primera categoría, no vuelvan a pagar impuestos al ser traspasados los rendimientos de las empresas a sus propietarios (personas naturales). Así tenemos un sistema integrado de rentas donde se pretende evitar una doble tributación por las personales naturales al retirar de las empresas sus resultados.
La última modificación tributaria impulsada bajo el mandato de la Presidenta Michelle Bachelet, estableció que ciertas empresas, las más grandes, pudieran traspasar parcialmente (65%) los impuestos pagados por las empresas a las personas en objeto de una franquicia tributaria, alojadas en el régimen Semi-Integrado y otro sistema de Régimen Atribuida donde la franquicia tributaria se estableció al 100% para las personas naturales. El espíritu es que las MIPYMES aprovecharan la franquicia en forma íntegra. Ya veremos más adelante que dicha situación no se dio en forma absoluta.
Pero logremos escanear la composición de los contribuyentes en Chile y su régimen tributario, al 31 de diciembre de 2018, según datos del SII, publicados en el su página web, el 49% están suscritos al régimen atribuido, un 33% al régimen semi-integrado y un 18% al régimen simplificado (recuadro n° 1), 14 A, 14 B y 14 ter, respectivamente.
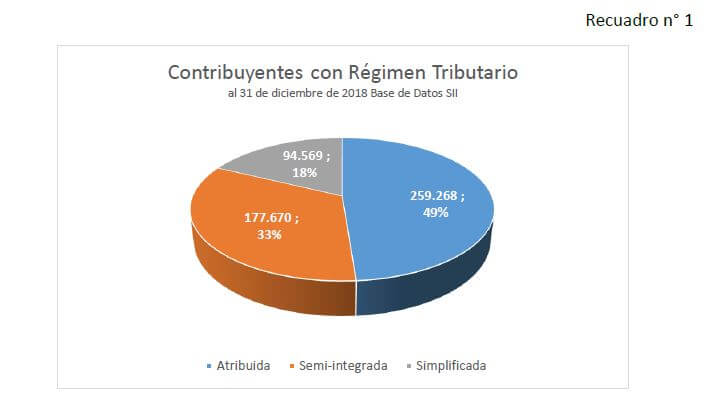
Podríamos destacar que prácticamente la mitad de sistema está integrado, aprovechando todos los impuestos pagados por las empresas para rebajar los impuestos personales, entre los impuestos pagados por las rentas obtenidas de las empresas y los retiro de sus propietarios.
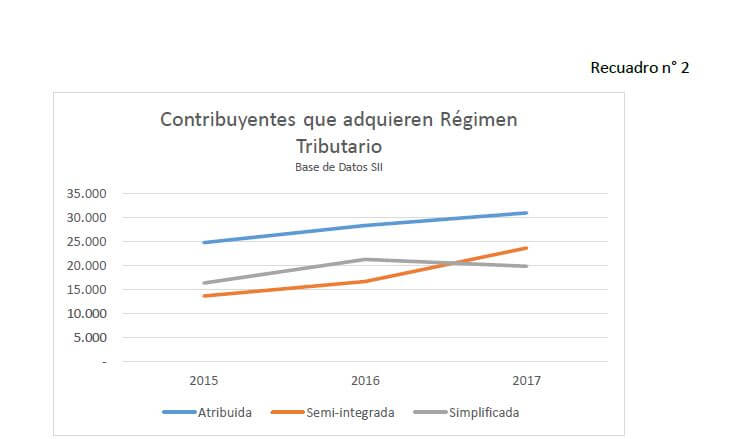
Si el sistema semi-integrado fuera tan nocivo lo que veríamos es que las empresas migren de sistema semi-integrado a renta atribuida para aprovechar el 100% de la franquicia y lograrían modificar sus estructuras jurídicas para lograr llegar a dicho sistema, la pregunta es…. ¿eso está sucediendo?, lo que observamos en el recuadro n° 2 es que la tasa del crecimiento de empresas en renta semi-integrado es mayor que la tasa de crecimiento de renta atribuida desde el año 2015 al año 2018, pareciera que cada nueva empresa que está fuera de la posibilidad de establecerse como renta simplificada que optan por sistemas de beneficio tributario optan más por un sistema que les proporciona un 65% de rebajas de impuestos por rentas retiradas que uno que le permite una rebaja del 100% de su impuesto global complementario. A razón de los hechos una primera conclusión es que los contribuyentes no escapan despavoridos del semi-integrados, más bien es al revés.
Uno de los argumentos que intentan validar la aprobación en la cámara sobre la idea de eliminar el sistema semi-integrado es la cantidad de micro y pequeños empresarios beneficiados con un sistema más simple y equitativo. Efectivamente si observamos, en el recuadro n° 3, la cantidad de contribuyentes que venden un máximo de 100.000 UF anuales, las MIPYMES capturadas en el sistema 14 B son alrededor de 165.000, (114.780 micro, 36.975 pequeña y 14.444 mediana), pero conlleva integrar también a un poco más de 11.474 grandes empresas. Aquí surge de inmediato otro cuestionamiento… ¿por qué no se integró solamente a las MIPYMES y dejaron en semi-integrado a las grandes?, parece que suprimir de raíz el sistema era la bandera de lucha del gobierno por marcar la diferencia con la gestión del gobierno anterior.
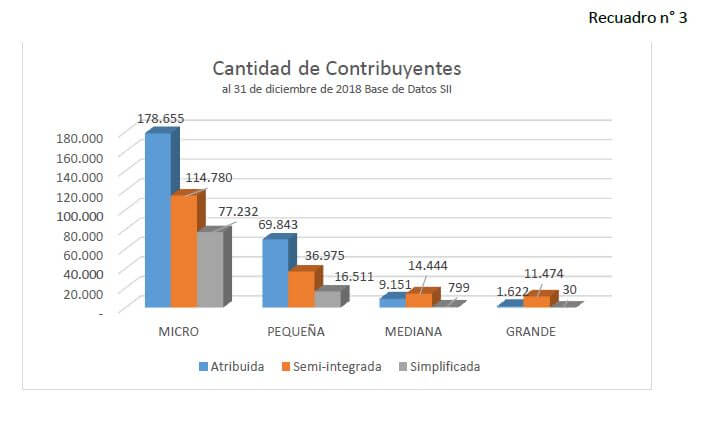
Hasta aquí, raya para la suma, es mejor ganar 165.000 MIPYMES, que liberar 11.474 grandes, podría conceder esa simple operación aritmética, pero habríamos esperado un esfuerzo mayor por pasar a renta atribuida o simplificada a las MIPYMES.
Ya tenemos lo que pareciera ser discutible y conocido, bajo el supuesto que todas las personas naturales que tributan en Global Complementario son idénticos, pero escarbemos un poco más en las bases del SII, si volvemos a filtrar los datos en los capitales declarados por esas mismas empresas, el resultado es abismante. Recordemos que el impuesto a la renta grava el incremento de la riqueza y en donde podemos obtener un indicador más cercano a la tributación, es el patrimonio declarado por las empresas en cada régimen (código 645 del formulario 22).
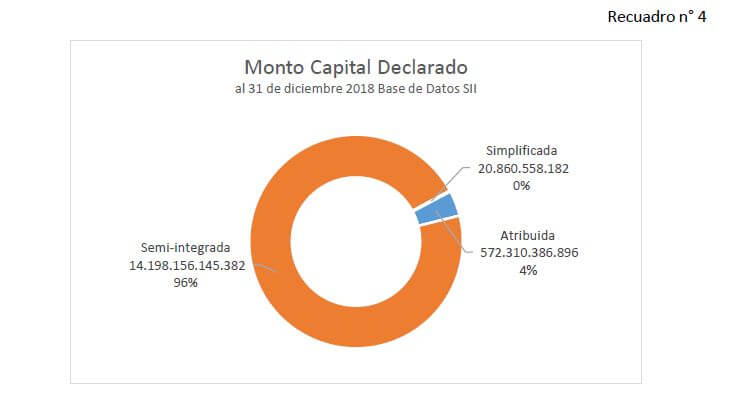
Al 31 de diciembre de 2018 el 96% de los capitales de las empresas hoy se someten al sistema semi-integrado y solo casi el 4% son renta atribuida, vale decir, si se integra todo el sistema, el 96% de los capitales de empresarios podrán aprovechar en forma íntegra, los impuestos pagados por sus empresas. Forme su juicio sobre el impacto de la liberalización empresarial.
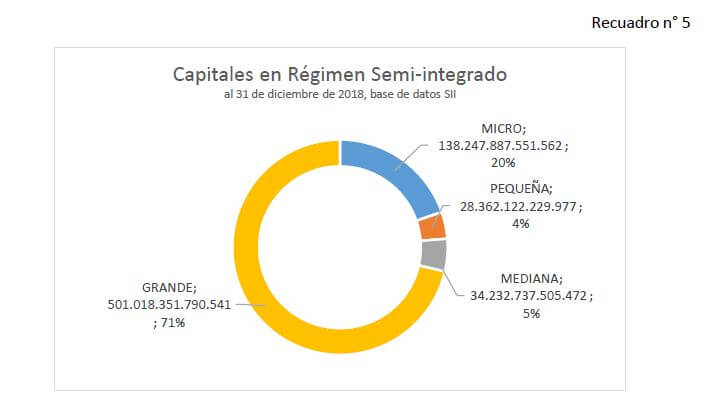
Vamos por un segundo zoom, en el recuadro n° 5, si vemos la estructura que da el SII a una micro, pequeña, mediana y gran empresa asociada a las ventas operacionales de cada una de ellas, podemos obtener que los capitales en semi-integrados, o sea el 96% del recuadro anterior, tenemos que el 29% de los capitales son MIPYMES (4% micro, 20% pequeñas y 5% medianas), mientras las grandes empresas, ostentan el 71% del capital restante…. Tercer cuestionamiento, ¿a qué capitales o tipo de empresario se está beneficiando con la integración?
Cabe destacar que este no es un análisis de la recaudación por tal motivo los principios de eficacia y eficiencia no están en discusión, no al menos en este documento.
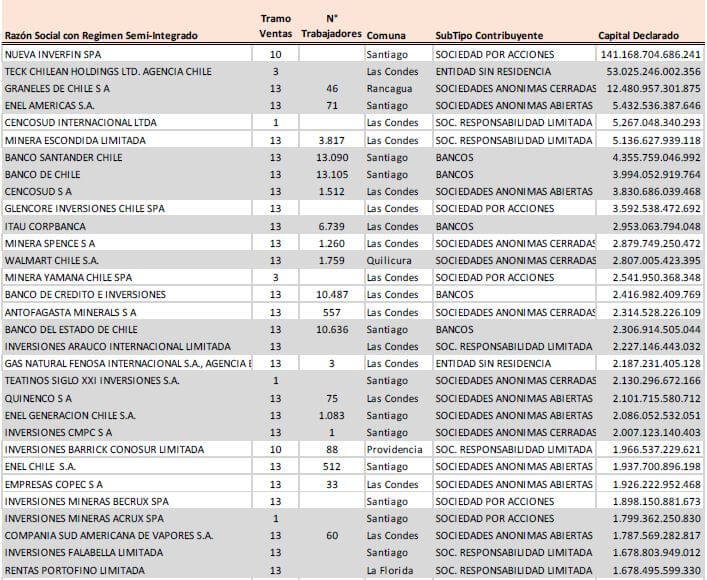
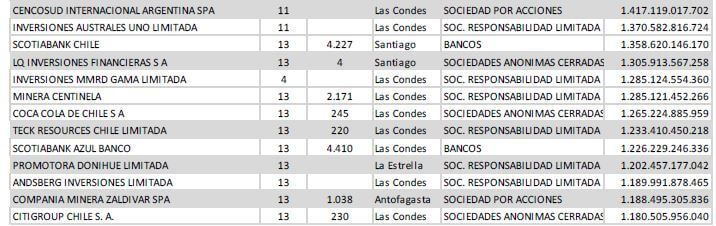
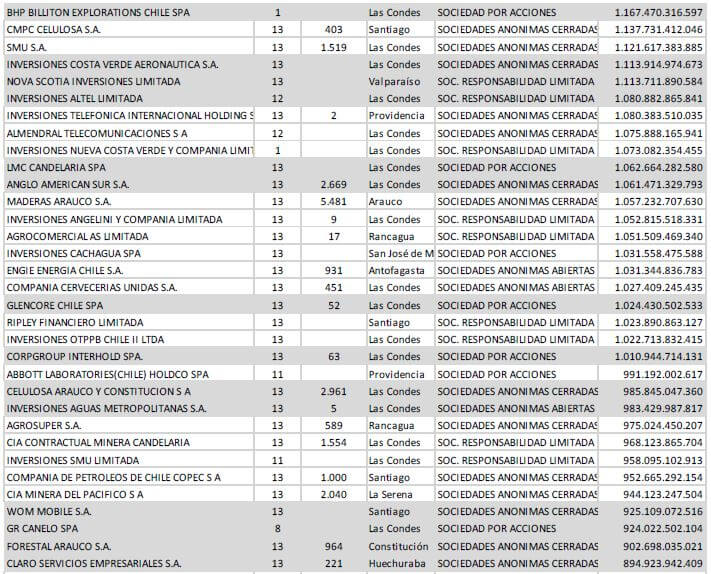
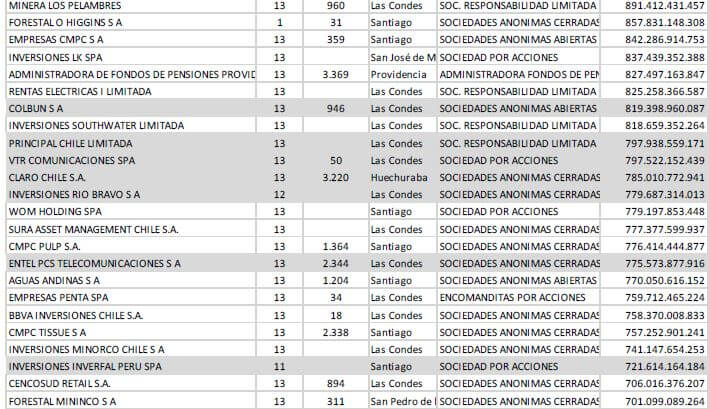
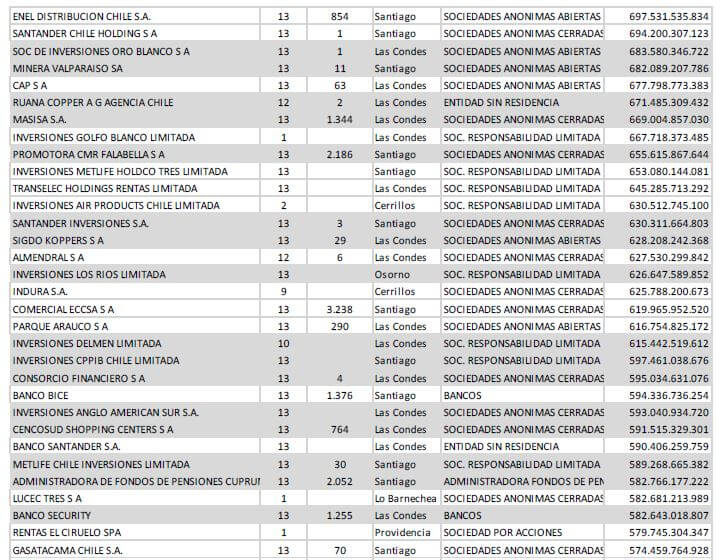
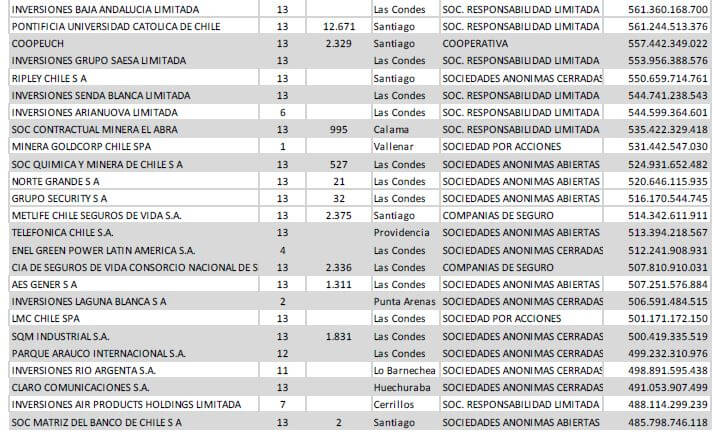
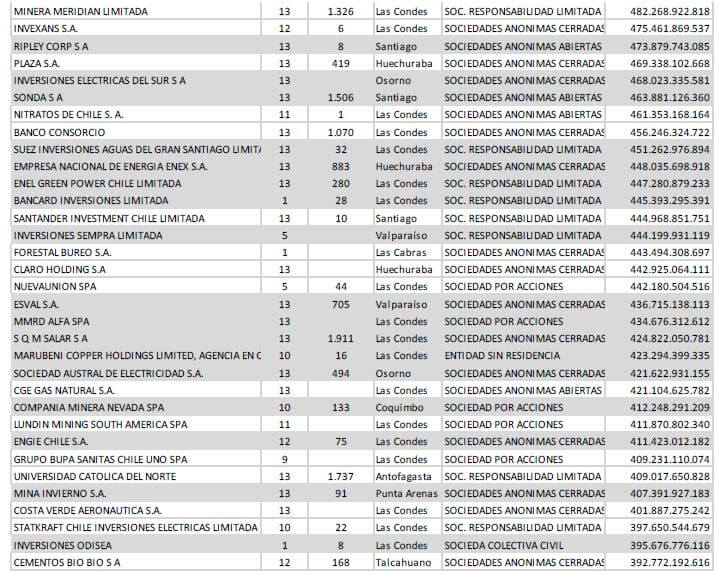
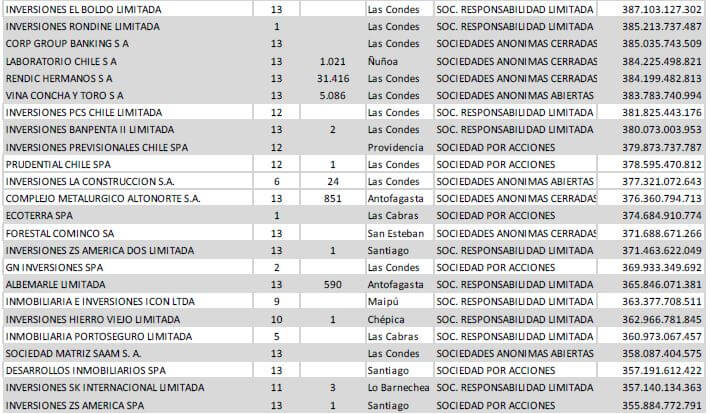
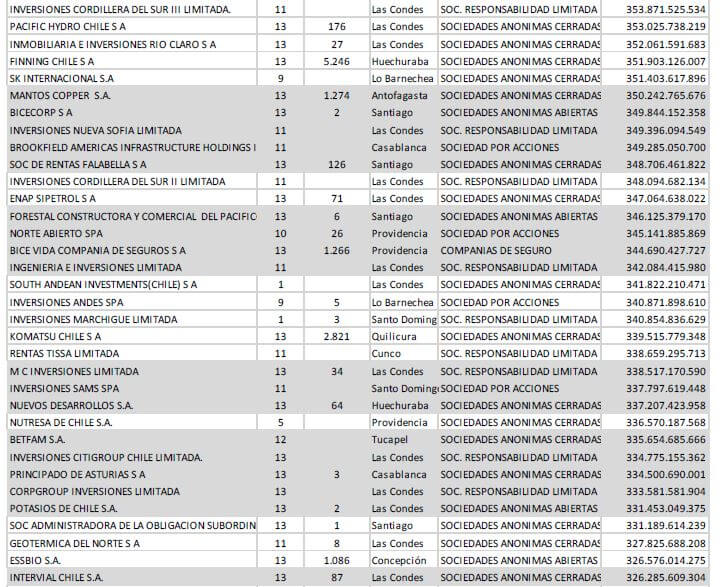
Revisando los datos expuestos, tal vez pueda obtener una mirada distinta y tal vez coincida con el título de este paper, pero la decepción es absoluta cuando le comparta el listado de las empresas. Insisto que es un listado público alojado en la página del SII.
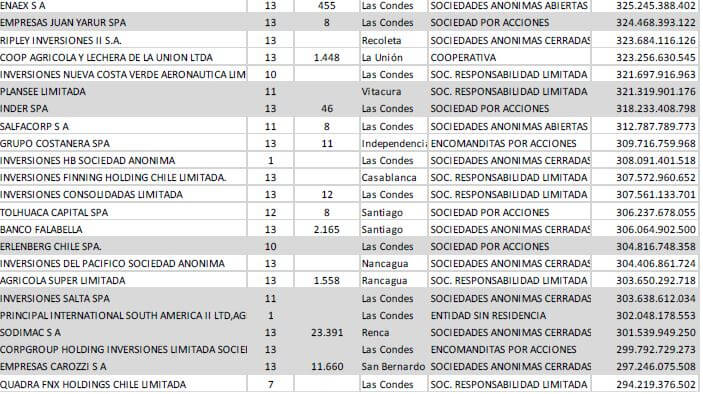
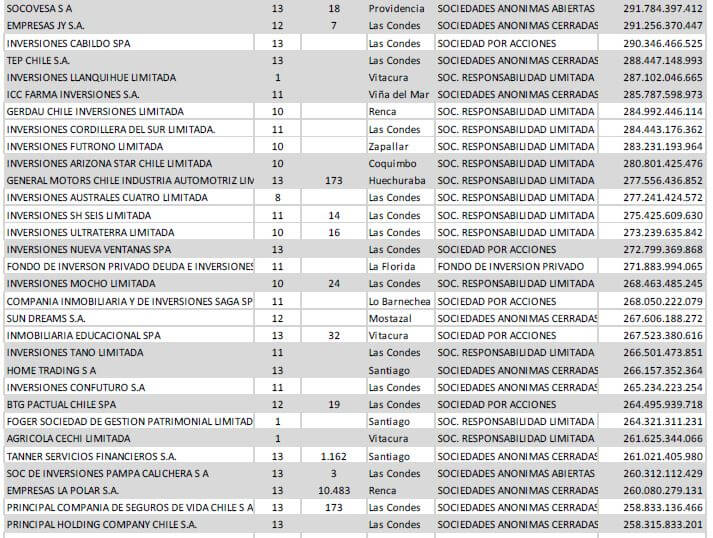
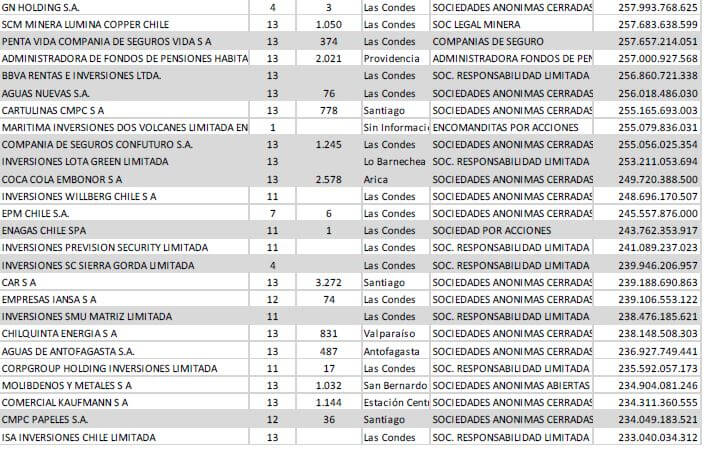
En las hojas siguientes, las empresas que cambiarán su sistema de tributación si se aprueba la integración, ordenadas por monto de mayor a menor del capital declarado independiente su tamaño según clasifica el SII por sus ventas operacionales.
Y señalar además que se encontrará con empresas de alto capital pero con tramos de venta baja, por tal motivo no es extraño que tenga una micro empresa de venta prácticamente ínfima, con un capital de miles de millones de pesos, vuelva a observar el recuadro 5 y probablemente dirá que no le cuadra que existan micro empresas con alto capital,…… última pregunta de este artículo, ¿por qué sucede que el servicio clasifique de microempresa a un contribuyente con un capital tan rico?, la respuesta es sencilla, una sociedad de inversiones, solo se dedica a concentrar patrimonio para rentabilizar a sus propietarios, las conocidas “empresas de papel”, empresas que al desaparecer el sistema de tributación semi-integrado, también se benefician. //ELF
PD: Tramos de venta de 1 a 4 microempresa, 5 a 7 pequeña, 8 y 9 mediana, de 10 a 13 grande.
Interacciones con los lectores